

В статье разбираю, как камеральная проверка находит расхождения в каждой сданной декларации без выезда инспектора: что сравнивает ФНС, почему уменьшение на ЕНС может не пройти и на каком звене цепочки — от требования до поручения банку — еще можно вмешаться.
Даю цепочку сроков с пунктами НК РФ (статьи 88, 70, 69, 46, 47), перечень случаев, когда документы обязаны представить по требованию, и изменения 2026 года — от уполномоченного налогового органа до новых правил для деклараций, сданных после 26 июля.
Материал полезен собственникам и финансовым директорам, которые сдают отчетность через бухгалтера, но хотят понимать, откуда берется минус на ЕНС и когда со счета могут списать деньги.
Материал подготовила Айгуль Шадрина — генеральный директор S4 Consulting и налоговый консультант.
Камеральная проверка идет по каждой декларации, и о ее начале не сообщают
Камеральная проверка проходит без уведомлений и фанфар, это фоновый процесс, а не событие. Порядок ее проведения описан в статье 88 НК РФ, а запускается она сама, как только отчетность попала в инспекцию. На своей странице «Камеральные проверки» Федеральная налоговая служба формулирует это без обиняков: «Камеральная проверка начинается после того, как налогоплательщик представил в налоговый орган налоговую декларацию или расчет. Для начала проверки не требуется какого-либо специального решения руководителя налогового органа или разрешения налогоплательщика».
И там же — фраза, из-за которой у собственника складывается ложное ощущение тишины: «Уведомление о начале камеральной проверки налогоплательщику не направляется».
Дальше работает статья 88 НК РФ — она так и называется, «Камеральная налоговая проверка». Общий срок проверки — три месяца со дня представления декларации. По НДС срок короче, два месяца, но его могут продлить до трех, если руководитель инспекции увидит «признаки, указывающие на возможное нарушение». Проверка идет по месту нахождения налогового органа — никто никуда не выезжает.
Заканчивается она тоже молча. Если нарушений не нашли, по формулировке ФНС «камеральная проверка автоматически завершается. Сообщение налоговым органом налогоплательщику об отсутствии нарушений и окончании камеральной проверки законодательством не предусмотрено». То есть у процедуры нет ни стартового, ни финишного сигнала: единственное, что доходит до бизнеса, — это письма по нарушениям.
Масштаб этого фона — миллионы проверок в год. По открытым данным ФНС формы № 2-НК за 2025 год по Москве проведено 7 848 431 камеральная проверка и дополнительно начислено 45 100 312 тысяч рублей.
Что налоговая видит без вас во время камеральной проверки
Ответ на вопрос «откуда они узнали» почти всегда один: налоговая сравнивает вашу отчетность с чужой и с самой собой. Камеральная проверка почти не требует ручного труда.
Контрольные соотношения. Это формализованный список проверок «сумма в одной строке против суммы в другой». Перечень утвержден приказом ФНС от 29.02.2024 № ЕД-7-3/164@ в редакции от 08.05.2026 — и это не рекомендация, а утвержденный алгоритм. Если не все проверки завершатся успешно, возможны последствия. О них — в следующей главе.
Расхождения по НДС с декларацией контрагента. Пункт 8.1 статьи 88 НК РФ прямо разрешает инспекции истребовать «счета-фактуры, первичные и иные документы, относящиеся к указанным операциям», если данные вашей декларации не сходятся с данными контрагента и это «свидетельствует о занижении суммы налога» либо о завышении суммы к возмещению.
Как устроен автоматический разбор таких расхождений, ФНС описала официально еще в 2016 году — в письме от 03.06.2016 № ЕД-4-15/9933@: «Система управления рисками "СУР АСК НДС-2" — это программное обеспечение, которое в автоматическом режиме распределяет налогоплательщиков — юридических лиц, представивших декларации по налогу на добавленную стоимость, на основании имеющихся у налогового органа сведений о деятельности налогоплательщиков, на 3 группы налогового риска: высокий, средний, низкий». Результат оценки используется при «отработке расхождений» и при «поиске выгодоприобретателя». Документ старый, механика с тех пор менялась, но это единственное описание из первых рук, и оно объясняет логику: сначала машина раскладывает всех по группам риска, и только потом появляется человек.
Сколько таких расхождений в системе, ФНС тоже публикует. В «Итогах деятельности ФНС России» за 2025 год есть показатель: «Удельный вес суммы расхождений по декларациям по НДС в общей сумме налоговых вычетов по НДС (на 01.02.2026) — 0,49%».
Прослеживаемые товары. Пункт 8.9 статьи 88 дает основание запросить документы, когда сведения декларации расходятся с отчетом об операциях с прослеживаемыми товарами — в том числе с отчетом другого налогоплательщика.
Сравнение с похожими на вас. Абзац 2 пункта 2 статьи 88 НК РФ разрешает провести проверку «на основе имеющихся у них документов (информации) о налогоплательщике, а также данных об иных аналогичных налогоплательщиках» — если декларацию не сдало контролирующее лицо организации либо иностранное лицо по пункту 4.6 статьи 83. Механизм «посчитаем по своим данным и по сопоставимым компаниям» записан прямо в законе, а не додуман инспектором.
У этой автоматики есть и обратная сторона, полезная бизнесу. Пункт 7 статьи 88 запрещает инспекции истребовать «дополнительные сведения и документы, если иное не предусмотрено настоящей статьей». То есть перечень поводов закрытый, и требование за его пределами можно оспаривать.
Ловушка контрольных соотношений. Декларация сдана, а уменьшение на ЕНС не отражено
Это место, где чаще всего рвется связь между «я все сдал вовремя» и «почему у меня минус». Причем ошибки в вашем расчете может не быть вовсе: контрольные соотношения ловят и ошибки, и обычные расхождения, которые объясняются в две строки, а последствие в обоих случаях одинаковое.
По статье 11.3 НК РФ декларации, показатели которых не соответствуют контрольным соотношениям, «учитываются при определении размера совокупной обязанности со дня вступления в силу решения налогового органа по результатам камеральной налоговой проверки на основе указанных налоговых деклараций (расчетов)» — либо по истечении десяти дней со дня окончания срока камеральной проверки, установленного статьей 88 НК РФ.
Разберем, что это значит на практике. Вы подали декларацию, в которой налог к уплате уменьшен. Если показатели не сошлись с контрольными соотношениями, уменьшение на единый налоговый счет не попадает сразу — оно ждет либо окончания проверки, либо решения по ней. Формально все в работе, отчетность принята, никто не нарушает. Фактически, пока идет камеральная проверка, сальдо на счете не меняется. И, если оно отрицательное, все это время на него начисляются пени.
Пени считаются по пункту 5.1 статьи 75 НК РФ: для организаций в период с 1 января 2025 года по 31 декабря 2026 года первые тридцать календарных дней — 1/300 ключевой ставки ЦБ, с тридцать первого по девяностый день — 1/150, с девяносто первого — снова 1/300. Для физических лиц, включая ИП, ставка одна — 1/300. Ключевую ставку перед расчетом смотрите на дату, а не по памяти: она меняется.
Есть и более жесткий сценарий. По пункту 4.1 статьи 80 НК РФ декларация считается непредставленной, если при камеральной проверке установлено хотя бы одно из перечисленных обстоятельств: подписание неуполномоченным лицом, дисквалификация подписанта, запись о недостоверности сведений о директоре в ЕГРЮЛ и другие. О большинстве из них инспекция обязана уведомить — «в срок не позднее пяти дней со дня установления такого обстоятельства». Но не обо всех: на подпункт 5 эта обязанность не распространяется.
Уведомление лишь фиксирует уже наступившее: декларация считается непредставленной, то есть срок на ее подачу продолжает идти, как будто отчетность не сдавали, а за просрочку возможен штраф по статье 119 НК РФ.
Как отрицательное сальдо превращается в списание. Цепочка сроков
Дальше начинается механика, которой почти нет в справочниках по камеральным проверкам. А именно она объясняет, почему деньги уходят «вдруг».
Отправная точка — определение из статьи 11.3 НК РФ: «Отрицательное сальдо единого налогового счета формируется, если общая сумма денежных средств, перечисленных и (или) признаваемых в качестве единого налогового платежа, меньше денежного выражения совокупной обязанности».
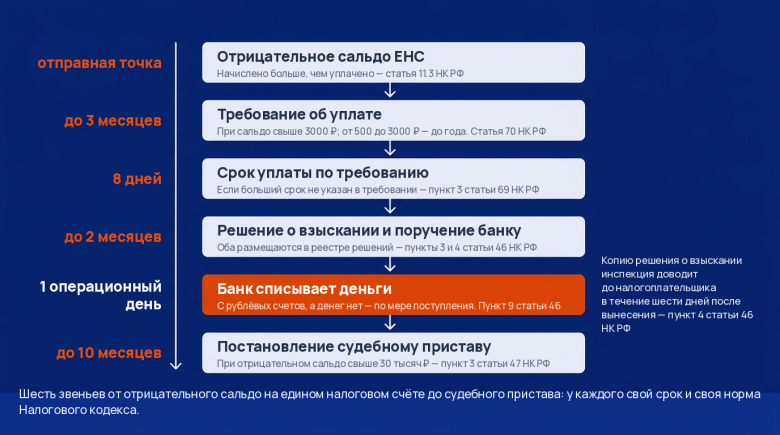
Дальше цепочка выглядит так. Каждое звено здесь взято из своей нормы, а цепочку собрала я.
1. Отрицательное сальдо на ЕНС. Начислено больше, чем уплачено.
2. Требование об уплате. По статье 70 НК РФ его направляют не позднее трех месяцев со дня формирования отрицательного сальдо в размере, превышающем 3000 рублей. Если сальдо больше 500 рублей, но не больше 3000 рублей — не позднее одного года.
3. Восемь дней на исполнение. Пункт 3 статьи 69 НК РФ: «Требование об уплате задолженности должно быть исполнено в течение восьми дней с даты получения указанного требования, если более продолжительный период времени для уплаты задолженности не указан в этом требовании».
4. Решение о взыскании и поручение банку. По пункту 3 статьи 46 НК РФ взыскание производится «посредством размещения в реестре решений о взыскании задолженности решения о взыскании задолженности, а также поручений налогового органа банкам… на списание и перечисление суммы задолженности». Решение принимается не позднее двух месяцев после истечения срока, указанного в требовании; принятое позже «считается недействительным и исполнению не подлежит».
5. Списание. Пункт 9 статьи 46: поручение «исполняется банком в течение одного операционного дня получения им указанного поручения, если взыскание задолженности производится с рублевых счетов». Если денег на счете нет, поручение исполняется по мере поступления — в течение того же операционного дня, что и поступление.
6. Если и это не сработало — приставы. По статье 47 НК РФ постановление направляется приставу и размещается в реестре в течение десяти месяцев с даты размещения решения о взыскании при отрицательном сальдо, превышающем 30 тысяч рублей.
Обратите внимание на два места этой цепочки.
Решение о взыскании помещается в реестр (картотеку). До налогоплательщика его доводят отдельно — абзац 3 пункта 4 статьи 46: «Решение о взыскании доводится до сведения налогоплательщика… в течение шести дней после вынесения указанного решения по телекоммуникационным каналам связи или через личный кабинет налогоплательщика». При отправке по почте оно «считается полученным по истечении шести дней со дня направления заказного письма».
У банка на исполнение — один операционный день, а у инспекции на доведение решения — шесть дней. Это две разные нормы, и сопоставлять их надо аккуратно, но именно из этого зазора и рождается ощущение «списали без предупреждения».
Что изменилось в 2026 году
Два изменения касаются всех, кто сдает отчетность прямо сейчас.
Проверять может не «ваша» налоговая инспекция. Пункт 1 статьи 88 НК РФ в редакции ФЗ от 28.11.2025 № 425-ФЗ говорит, что камеральную проверку проводит налоговый орган, куда сдана декларация, или налоговый орган, уполномоченный федеральным органом исполнительной власти… (далее — уполномоченный налоговый орган). На странице ФНС «Налоги 2026» служба описывает это так: «камеральные налоговые проверки будут проводиться не только налоговыми органами, в которые налогоплательщики представляют декларации (расчеты), но и иными налоговыми органами, уполномоченными ФНС России».
Здесь важна точность в сроке. Уведомление о том, что проверку ведет уполномоченный орган, направляется не позднее пяти дней с даты получения информации о проведении камеральной налоговой проверки. Это не предупреждение «за пять дней до начала» — норма не про анонс, а про информирование постфактум.
Новая редакция статьи 88 для деклараций с 26.07.2026. Примечание к статье звучит дословно так: «Ст. 88 (в ред. ФЗ от 26.06.2026 N 201-ФЗ) применяется к налоговым декларациям (расчетам), представленным с 26.07.2026». Видимое изменение — новая редакция пункта 5: акт составляется при установлении «факта совершения налогового правонарушения или иного нарушения законодательства о налогах и сборах». Полный перечень правок по этому закону в открытом доступе не раскрыт, поэтому утверждать «изменилось вот это и это» я не стану — но к декларациям, представленным с 26.07.2026, применяется уже новая редакция, и это стоит держать в голове при спорах.
Есть изменение и для собственника как физического лица. С ноября 2025 года по статье 48 НК РФ в редакции ФЗ от 31.07.2025 № 287-ФЗ взыскание с физических лиц тоже идет во внесудебном порядке — через размещение решения в реестре, а поручение банку размещается по истечении семи дней со дня направления решения. Спорная задолженность из этого порядка выведена: если подана жалоба на решение о привлечении к ответственности, внесудебное взыскание не применяется.
Чем камеральная проверка отличается от выездной
Сравнение с выездной проверкой в этом материале одно, и дальше в ее порядок я не углубляюсь — ей посвящен отдельный разбор: Выездная налоговая проверка 2026: новые правила, критерии риска и чек-лист подготовки.
Камеральная проверка и взыскание с ЕНС |
Выездная проверка |
|
Чем начинается |
Сдачей декларации. «Уведомление о начале камеральной проверки налогоплательщику не направляется» |
Решением руководителя инспекции (статья 89 НК РФ) |
Кто проверяет |
Налоговая инспекция, куда сдана декларация, либо уполномоченный налоговый орган |
Инспекция по месту учета |
Где происходит |
По месту нахождения налогового органа |
На территории налогоплательщика |
Срок |
Три месяца; по НДС — два месяца с продлением до трех |
По статье 89 НК РФ |
Охват (Москва, 2025) |
7 848 431 проверка |
1 729 проверок организаций |
Доначислено (Москва, 2025) |
45 100 312 тыс. рублей |
235 350 430 тыс. рублей |
Когда узнаете |
По требованию о пояснениях, требованию об уплате или по минусу на ЕНС; если нарушений нет — не узнаете вообще |
Заранее, по решению и по визиту |
Из этой таблицы видно главное. По суммам выездная проверка тяжелее на несколько порядков. По охвату это несопоставимо: 1 729 выездных проверок против более чем 7,8 миллиона камеральных только по Москве.
Что делать до требования и по требованию о документах
До требования. Сальдо ЕНС видно в личном кабинете налогоплательщика еще до конца камеральной проверки, а официальную выписку по нему налоговая инспекция обязана выдать по запросу. По подпункту 10 пункта 1 статьи 32 НК РФ инспекция обязана по запросу представить справку о наличии положительного, отрицательного или нулевого сальдо «в течение пяти дней со дня поступления в налоговый орган соответствующих запросов». Справка об исполнении обязанности — в течение десяти дней. Там же оговорено: «справка о наличии отрицательного сальдо должна содержать имеющиеся в налоговом органе детализированные сведения об обязанности». То есть по этому документу видно не только сумму, но и из чего она сложилась.
Пришло требование о пояснениях. Обычно с него компания и узнает, что проверка идет. Пункт 3 статьи 88 описывает случай, когда в декларации или расчете найдены ошибки, противоречия или несоответствия сведениям, которые у инспекции уже есть. Тогда налогоплательщику сообщают об этом «с требованием представить в течение пяти дней необходимые пояснения или внести соответствующие исправления в установленный срок». Выбор в этом случае за вами — объяснить или исправить. По формулировке ФНС, «пояснения необходимо представить в течение 5 рабочих дней со дня получения требования».
По налогу на добавленную стоимость правило жестче. Пояснения принимаются только в электронном формате ФНС, и «при представлении указанных пояснений не по формату… или на бумажном носителе такие пояснения не считаются представленными». Ответили по существу, но письмом в свободной форме — с точки зрения проверки вы не отвечали вовсе.
Документы можно приложить и тогда, когда их не просили. Пункт 4 той же статьи разрешает налогоплательщику «дополнительно представить в налоговый орган выписки из регистров налогового и (или) бухгалтерского учета и (или) иные документы, подтверждающие достоверность данных». Это не обязанность, а инструмент, и пользуются им редко. Чаще спорят с формулировкой требования, чем показывают, что никакой ошибки в расчете нет. Две страницы пояснений с приложенными документами закрывают вопрос там, где отписка на пять строк тянет за собой следующее требование.
В каком случае документы обязаны представить вы. Перечень оснований закрытый, и он весь внутри статьи 88:
по пункту 6 запрашивают документы по льготам, заявленным в декларации или расчете, срок тот же, пять дней;
по пункту 8 при НДС к возмещению запрашивают «документы, подтверждающие в соответствии со статьей 172 настоящего Кодекса правомерность применения налоговых вычетов»;
по пункту 8.1 при расхождениях по НДС с декларацией контрагента запрашивают «счета-фактуры, первичные и иные документы, относящиеся к указанным операциям»;
по пункту 8.3 по уточненной декларации, поданной спустя два года после срока и уменьшающей налог, запрашивают первичные документы и аналитические регистры;
по пункту 8.6 по расчету по страховым взносам запрашивают обоснование необлагаемых сумм и пониженных тарифов;
по пункту 8.9 по прослеживаемым товарам, когда сведения декларации расходятся с отчетом об операциях.
Все, что за пределами этого перечня, закрывает пункт 7, по которому «налоговый орган не вправе истребовать у налогоплательщика дополнительные сведения и документы, если иное не предусмотрено настоящей статьей». Требование по налогу, для которого в статье 88 основания нет, дает повод не бежать за документами, а ответить письменно со ссылкой на эту норму.
У ограничения есть и второй слой — срок самой проверки. По пункту 27 постановления Пленума ВАС РФ от 30.07.2013 № 57 истребование документов «допускается лишь в период проведения в отношении этого налогоплательщика налоговой проверки либо дополнительных мероприятий налогового контроля», и требование «может быть направлено налоговым органом указанным лицам только в пределах сроков». Поэтому первое, что стоит сделать с любым требованием, это посмотреть на дату. Требование, пришедшее после окончания камеральной проверки, дает повод для возражений, а не для сбора документов.
Отдельная история — уведомления без конкретики и приглашения «на разговор». Здесь у бизнеса есть сильный аргумент от самой ФНС: в письме от 02.12.2021 № ЕА-4-15/16838 служба перечислила нарушения своих же инспекций. Уведомления рассылают «с целью истребования у налогоплательщиков документов», в них требуют «представить уточненные налоговые декларации (расчеты)», а еще в письме прямо названо «отсутствие в Уведомлениях подробного описания оснований вызова». Вывод ФНС дословно: «налоговыми органами нарушается порядок истребования документов… а также подменяются мероприятия налогового контроля, предусмотренные пунктом 3 статьи 88 Кодекса». Просить в уведомлении конкретный вопрос и ссылку на мероприятие налогового контроля — законно.
Акт, возражения и решение. Чем заканчивается камеральная проверка
Финалы у камеральной проверки бывают двух видов, и устроены они по-разному.
Нарушений нет, и вам об этом не скажут. Формулировку ФНС стоит повторить, потому что она обескураживает. По ней «камеральная проверка автоматически завершается. Сообщение налоговым органом налогоплательщику об отсутствии нарушений и окончании камеральной проверки законодательством не предусмотрено». Документа «проверка пройдена» не существует, запрашивать его негде. Единственный способ понять, что все закончилось хорошо, это считать сроки проверки самому. Три месяца со дня представления декларации или расчета, по налогу на добавленную стоимость два месяца с возможным продлением до трех.
Нарушения есть, составляется акт. Пункт 5 статьи 88 в новой редакции говорит, что при установлении «факта совершения налогового правонарушения или иного нарушения законодательства о налогах и сборах» должностные лица налогового органа «составляют акт проверки в порядке, предусмотренном статьей 100 настоящего Кодекса». Дальше сроки берутся из статьи 100 НК РФ. Акт составляется «в течение 10 дней после окончания камеральной налоговой проверки», и «акт налоговой проверки в течение пяти дней с даты этого акта должен быть вручен лицу, в отношении которого проводилась проверка». На своей странице ФНС называет те же сроки в рабочих днях, акт «в течение 10 рабочих дней с момента завершения камеральной проверки» и вручение «не позднее 5 рабочих дней с даты составления».
Месяц на возражения по акту. Пункт 6 статьи 100 НК РФ дает на возражения «в течение одного месяца со дня получения акта налоговой проверки», ту же цифру ФНС называет и у себя. Отсчет идет со дня получения акта, а не с его даты, поэтому дата вручения не формальность, а точка отсчета. Дальше, по данным ФНС, решение выносится «в течение 10 рабочих дней после окончания срока представления возражений». То есть месяц возражений — последнее окно, когда на содержание решения еще можно повлиять по существу. После него спор переезжает в обжалование, где те же ошибки стоят дороже. Раскладывайте возражения по эпизодам и по налогу, к каждому прикладывайте документы. Общее «не согласны с выводами» в материалах проверки не весит ничего, а разобранный по материалам эпизод снимается еще до решения.
Решение вступает в силу через месяц, и это второй месяц, а не тот же самый. По пункту 9 статьи 101 НК РФ решение «вступает в силу по истечении одного месяца со дня вручения лицу, в отношении которого было вынесено соответствующее решение (его представителю)», а при отправке почтой «датой его вручения считается шестой день со дня отправки заказного письма». До этого момента взыскание не запускается. Итого у бизнеса подряд идут два месячных окна, возражения по акту и обжалование решения до вступления в силу, и оба чаще всего уходят на ожидание.
Обжалуете — помните про исполнение. Пункт 5 статьи 138 НК РФ: подача жалобы в вышестоящий налоговый орган «не приостанавливает исполнение обжалуемого акта налогового органа». Приостановить исполнение можно по заявлению при предоставлении банковской гарантии, срок которой «должен истекать не ранее чем через шесть месяцев со дня подачи лицом заявления о приостановлении исполнения обжалуемого решения». Иначе спор идет своим чередом, а деньги — своим.
Рассчитываете на сорванные инспекцией сроки — не рассчитывайте. Пункт 31 того же постановления Пленума ВАС № 57: несоблюдение сроков по статьям 88, 70, 100 и 101 «не влечет изменения порядка исчисления сроков на принятие мер по взысканию», а доводы о нарушении сроков заявляются только при оспаривании требования об уплате или решения о взыскании. Само по себе опоздание инспекции самого решения не отменяет.
Что происходит с материалами проверки. Они не обнуляются вместе с процедурой. Наглядный случай — бездекларационная камеральная проверка. По пункту 1.2 статьи 88 инспекция вправе проверить доходы физического лица от продажи или дарения недвижимости, даже если декларация 3-НДФЛ не сдана, «на основе имеющихся у налоговых органов документов (информации) о таком налогоплательщике и об указанных доходах». Норма не новая, она введена законом от 29.09.2019 № 325-ФЗ, а идет такая проверка «в течение трех месяцев со дня, следующего за днем истечения установленного срока уплаты налога по соответствующим доходам». Сам срок задан пунктом 4 статьи 228 НК РФ, налог по таким доходам уплачивается «не позднее 15 июля года, следующего за истекшим налоговым периодом». Если декларацию все же подать, проверка «прекращается и начинается новая камеральная налоговая проверка на основе представленной налоговой декларации», но собранные по прекращенной проверке документы и информация «могут быть использованы». Процедура начинается заново, собранные материалы остаются.
Как выстроить контроль, чтобы расхождение не доходило до сальдо ЕНС
Мероприятия по отслеживанию проверок — это не фон, не событие, но работа. Все действия ниже дешевле любого спора с инспекцией.
Сверяйтесь с контрагентами до сдачи декларации, а не после получения требования. Разрыв по НДС возникает не в момент, когда его нашла система, а в момент, когда контрагент не отразил операцию или отразил ее иначе. После сдачи декларации исправлять уже дороже.
Проверяйте контрольные соотношения перед отправкой. Это единственный шаг, который отделяет «уменьшение попало на ЕНС» от «уменьшение зависло до конца камеральной проверки», и стоит он десять минут против трех месяцев проверки.
Запрашивайте справку о сальдо ЕНС ежемесячно, а не когда припекло. Пять дней на ответ — значит, картину состояния налогового счета можно иметь каждый месяц.
Держите открытым личный кабинет налогоплательщика. Требование приходит по телекоммуникационным каналам связи или в личный кабинет, и восемь дней на его исполнение отсчитываются от даты получения, а не от дня, когда вы туда заглянули.
Назначьте ответственного за сроки, а не только за цифры. Пять дней на пояснения, восемь дней на требование, месяц на возражения — это календарь, который должен вести конкретный человек.
Цену проверок можно измерить. По «Итогам деятельности ФНС России» за 2025 год доначислено по результатам камеральных проверок 190,8 млрд рублей. За тот же год «увеличено налоговых обязательств после получения требований о представлении пояснений (документов) в процессе проведения камеральных проверок» — 150,6 млрд рублей. Это не деньги в бюджете, а признанные обязательства: компания пересчитала и согласилась с суммой еще до акта и решения. Эффективность одной камеральной проверки ФНС в том же документе оценивает в 65,9 тыс. рублей — то есть речь не о редких показательных делах, а о массовом потоке.
Для сравнения масштабов контроля: по результатам выездных проверок и аналитической работы в 2025 году в бюджет поступило 496 млрд рублей, из них на аналитическую работу пришлось 310 млрд рублей, или 63% этой суммы, а на выездные проверки — 186 млрд рублей, или 37%. Внутри контрольной работы основные деньги приносят не визиты, а анализ данных.
Что по итогу
Камеральная налоговая проверка идет по каждой сданной декларации, о ее начале не уведомляют, а при отсутствии нарушений не сообщают и об окончании. Дальше отрицательное сальдо на едином налоговом счете превращается в требование, требование — в решение о взыскании и поручение банку в реестре, а банк исполняет поручение за один операционный день. Между этими точками у бизнеса есть свои сроки, пять рабочих дней на пояснения и месяц на возражения по акту. Почти все ошибки в этой цепочке сводятся к тому, что сроки прошли в ожидании.
Что стоит сделать на этой неделе:
1. Запросить справку о сальдо ЕНС с детализацией и посмотреть, из чего сложилась сумма.
2. Проверить личный кабинет налогоплательщика на открытые требования — там могут быть требования, отсчет восьми дней по которым уже начался.
3. Сверить последнюю декларацию по НДС с данными контрагентов и прогнать ее по контрольным соотношениям.
Проверка, о которой не предупреждают, не становится от этого неожиданной: у нее есть понятный календарь и понятные точки, где еще можно вмешаться. Вопрос только в том, кто в компании за этот календарь отвечает.
Подписывайтесь на мой блог на Хабр или в телеграм, чтобы не пропустить свежие материалы.
Из последних полезных материалов на Хабр:
Пояснения по НДС: как ответить на требование ФНС в 2026 — структура, шаблон и типичные ошибки
Возмещение НДС: как безопасно вернуть деньги из бюджета
Выездная налоговая проверка 2026: новые правила, критерии риска и чек-лист подготовки