

Привет, Хабр! Давно меня тут не было. Программирую уже 15 лет, а писать сюда перестал - сказать было что, но загруженность проектами не оставляла времени. В этот раз хочу рассказать вам историю о том, как поиск "нормального" учёта финансов привёл меня к разработке собственного сервиса и к покупке загородного дома, который раньше казался недостижимой мечтой.
Сразу оговорюсь: это не рекламный пост. Я не буду убеждать вас, что мой сервис - единственно верный. Я хочу показать, как устроена логика, которую я проверял на себе, и предложить вам попробовать её на своём опыте. А заодно честно расскажу, почему я вообще решился превратить "эксельку" в приложение.
С чего всё началось: проблема, которую не решали "готовые" решения
Я перепробовал, наверное, всё: "Дзен-мани", CoinKeeper и кучу других приложений. И понял что они не дают ясной картины будущего. Они отлично показывают, куда ушли деньги в прошлом, но не отвечают на главный для меня вопрос: "А что будет через месяц, через полгода?"
Я видел, сколько потратил вчера, но не видел, что через два месяца мне предстоит крупный платёж и что если я сейчас не сбавлю обороты, то к концу месяца снова останусь с пустым счётом. Классика: каждая трата по отдельности кажется нормальной, а в сумме - минус.
Решение родилось в Excel - и это не шутка
Я начал искать алгоритм для себя - не приложение, не SaaS - просто пытался понять, как управлять деньгами так, чтобы всегда видеть горизонт и постепенно в Excel выкристаллизовалась модель, которая работает.
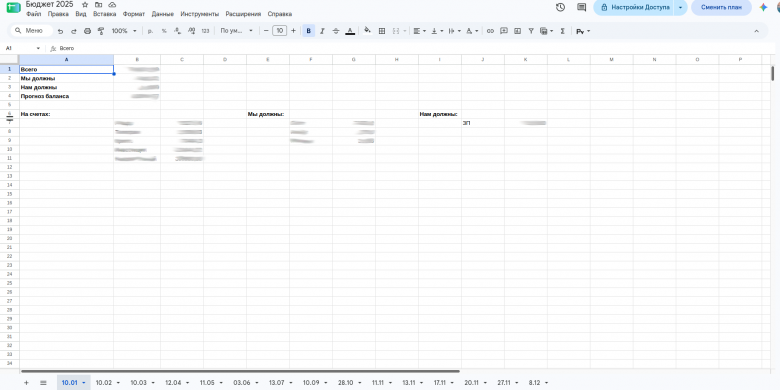
Главный принцип, к которому я пришёл: вы управляете остатками, а не транзакциями.
Звучит просто, но это переворот в подходе. Большинство трекеров требуют ежедневного внесения каждой копейки. Это и времязатратно(даже при учете автоматизации через банковские апишки все равно остается наличка, крипта, активы, облигации итд) и что важнее - это создаёт "шум" в прогнозе, который в итоге его искажает - это главная болезнь всех современных трекеров. Я осознал: мне не нужна точность до рубля за вчерашний кофе, мне нужна точность траектории на полгода-год вперёд.
Как это устроено
Алгоритм опирается на три вещи:
Интервальная актуализация. Раз в неделю (или раз в две) вы вносите фактический остаток по всем счетам. Всё. Не транзакции, а именно остаток. Это занимает две минуты.
Прогнозное планирование на 6 месяцев. В момент актуализации вы вносите все известные будущие доходы и расходы: зарплату, аренду, кредиты, крупные покупки. Даже с приблизительными датами - система потом попросит подтверждение.
"Дельта" - главный индикатор. Это прогноз изменения капитала с учётом текущего баланса и всех будущих операций. Дельта > 0 - растёте. = 0 - выходите в ноль. < 0 - тревожный сигнал, причём за полгода до того, как он станет реальной проблемой.
Невероятной ценностью в отличии от экселя стал - график состояния счёта. Он показывает прошлое (факт), настоящее (сегодня) и будущее (прогноз на 6-12 месяцев). Вы видите наклон линии и если она идёт вниз - у вас есть время это исправить. Еще раз - не постфактум, а до того, как решение уже навязано обстоятельствами, это визуальный инструмент стратегического планирования, если позволите такую формулировку.
Что это дало мне лично
Два результата, о которых не могу не сказать.
Первый. Раньше я стабильно оставался с почти пустым счётом к концу месяца. Это было нормой, фоном. С системой таких ситуаций не бывает. Я вижу, где будет дыра, и корректирую план заранее.
Второй. Я купил загородный дом. Для меня это была именно та самая недостижимая мечта - я не верил, что смогу, но когда у тебя есть прогноз на полгода и ты видишь, как капитал растёт при текущей модели расходов, ты начинаешь планировать цели, а не просто "доживать до зарплаты" - это имеет очень крутой психологический эффект веры в свои силы.
Почему я решил сделать из этого приложение
Поняв на собственном опыте, насколько это эффективно, я задал себе вопрос: а почему, собственно, это должно оставаться в моей личной эксельке?
Я программист, я знаю, как делать продукты и я видел, что на рынке нет инструментов, которые работают по этой логике - все заточены под фиксацию прошлого, а не управление будущим.
И я сформулировал для себя главный принцип, от которого не отступаю: всё ядро системы, необходимое для работы, должно быть бесплатным для всех. Платные функции - это "помощники": они делают планирование ещё эффективнее, но без них система полностью работает. Это принципиально, потому что я не хочу строить продукт, где базовая ценность заперта за пейволом.
Что получилось
Сервис называется OFin.pro. Это инструмент прогнозного управления капиталом через интервальный контроль, не трекер расходов, а инструмент, который отвечает на вопрос "что будет", а не "что было".
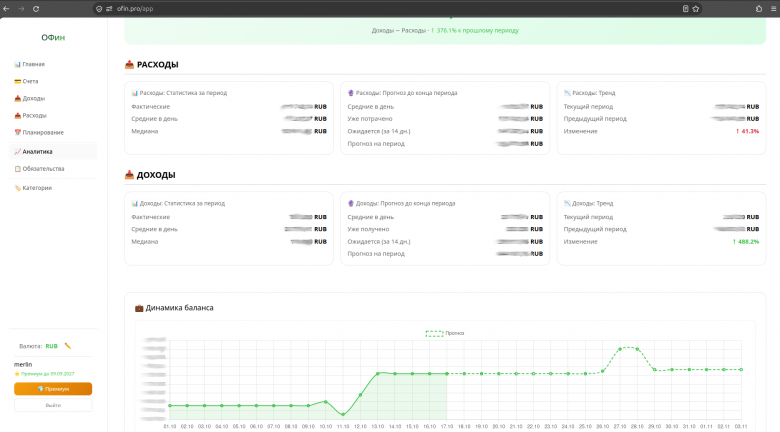
Коротко, как им пользоваться:
Шаг 1. Создаёте счета (банк, наличные, инвестиции), вносите совокупный баланс.
Шаг 2. Раз в 1-2 недели актуализируете остатки.
Шаг 3. В той же сессии вносите все известные будущие доходы и расходы на 6 месяцев.
Шаг 4. Смотрите на "Дельту" и наклон прогнозной линии графика.
Шаг 5. Если линия идёт вниз - корректируете будущие расходы сейчас, а не когда уже поздно.
Есть и ретроспектива: раздел аналитики показывает структуру потоков за период - для поиска точек коррекции.
Честно: для кого это и для кого нет
Это не универсальная таблетка, система требует регулярности: 2-4 актуализации в месяц. Если вы не готовы раз в неделю потратить две минуты - прогноз будет "не актуальным". Плюс важна дисциплина в планировании: занести все известные события на полгода вперёд и актуализировать их по мере появления новой информации.
Зато если вы готовы - вы получаете то, чего не дают классические трекеры: возможность увидеть последствия решений до их реализации. Возможность корректировать траекторию капитала за полгода-год до возможной проблемы, возможность планировать мечты, а не просто латать дыры.
Я не призываю вас бросать свои трекеры, но предлагаю попробовать другую оптику: перестать управлять транзакциями и начать управлять остатками и прогнозом. Я прошёл этот путь - от сомнительной эксельки до покупки дома - и теперь просто делюсь тем, что работает лично у меня.
Если тема интересна - в комментариях могу подробнее рассказать про математику "Дельты", про то, как строится прогнозная линия, и про то, какие подводные камни я встретил при переносе логики из Excel в веб.
Спасибо, что дочитали. Берегите капитал - и его траекторию. :)
P.S. Ссылка на сервис - ofin.pro. Ядро бесплатно, платные функции - по желанию.
codecity
Спасибо, у меня похожая система - даже навайбкодил прогу для ведения финансов по такой системе. Возможно напишу статью. Просьба к вам проверить прогу - ее не нужно устанавливать, открывается в браузере, данные никуда не передает (можно скачать как оффланй-html файли и запускать двойным кликом).
mm3
Похоже навайбкодить свой финансовый планировщик это новый тренд этого сезона.
Я вот тоже реализовал свою давнюю идею ведению личного бюджета.
Тоже получился локальный оффлайн html, тоже хостиг на GitHub Pages, тоже ставится как PWA в мобильных и десктоп операционных системах.
codecity
И это хорошо, возможно произойдет естественный отбор и эволюция софта.
Но у вас классическая схема учета - на какой вопрос она отвечает? Только на что было потрачено. Это я и так знаю.
У меня ответ на вопрос - на сколько хватит денег, какое фин. состояние будет через пол года или год, график как растет состояние, цели - когда их можо будет исполнить. Попробуйте. Но нужна статья поясняющая.
mm3
Я реализовал для себя идею описанную очень давно в этом комментарии.
Действительно это скорее классическая система учёта расходов по категориям с двумя важными для меня отличиями: категория всего одна - дневные расходы и добавление новой записи максимально простое и быстрое - буквально в один клик.
Вопрос а который она отвечает скорее не "на что было потрачено?" а "сколько было потрачено?". Сколько было потрачено в день, в неделю, в месяц, в среднем за каждый из периодов. Именно это меня тогда интересовало.
Эта статистика показывает тенденцию в ежедневных тратах, возрастают они или снижаются и даёт представление о том, на сколько ещё дней мне хватит денег, которые у меня сейчас есть. А так же может быть первым шагом на пути к выделению бюджетов на крупные покупки.
Как это может выглядеть на практике:
Начинаем вести учёт расходов
Анализируем статистику за некоторый период
Принимаем некоторое решение
Продолжаем вести учёт
Проверяем результат
Корректируем или принимаем новое решение
Повторяем по кругу
Будущее туманно и не определено. Планы на будущее штука хорошая, но с завидной регулярностью не выполняются.
А прошлое, оно уже произошло и неизменно. Только если прошлое не фиксировать в записях, оно может становиться таким же зыбким и туманным как и будущее.
Скорее всего мы говорим об одном и том же, только разными словами, обращая внимание на разные аспекты.
ProFfeSsoRr
Если условно ежедневные траты на продукты заменить еженедельными, да по акциям и т.д., то будет лучше. А потом к этому добавятся всякие "куплю на год по скидке то, чем буду пользоваться" и в итоге ежедневных трат и не останется почти что. Т.к. всё будет (продукты в холодосе, проездной, подписки со скидкой, абонементы и т.д.)
ProFfeSsoRr
Что логично, ведь каждому нужна своя визуализация. В моей эксельке есть план желаемый, план фактический, категории обязаловки и хобби и т.д. И только когда это все появилось я смог уверенно сказать, что я вообще понимаю, сколько у меня денег есть и планируется быть в ближайшем будущем.