

Привет! Меня зовут Саша Журавлев. Я венчурный инвестор и основатель фонда Mento vc. Мы инвестируем в стартапы на стадиях Seed / Series A в США, а в своем телеграм-канале рассказываю, как вижу рынок и принимаю инвестиционные решения.
Кто заработает на развитии AI — и кто за все это заплатит?
Coatue ($67 млрд под управлением, 25 лет в tech-инвестициях) выпустили большой отчет о состоянии фондового рынка и о том, как AI меняет расстановку сил. И они считают, что мы в начале целой новой эпохи.
Мы с командой по традиции разобрали весь отчет и написали свои короткие комментарии к слайдам. Из разбора вы поймете:
— Почему даже ставка на победителей AI может обернуться резкими потерями?
— Какие новые способы зарабатывать и привлекать деньги открывает AI-эпоха?
— Сколько стоит построить AI-инфраструктуру и почему одними кредитами не обойтись?
Читайте ниже!
Public Markets Update (Oct 2026)
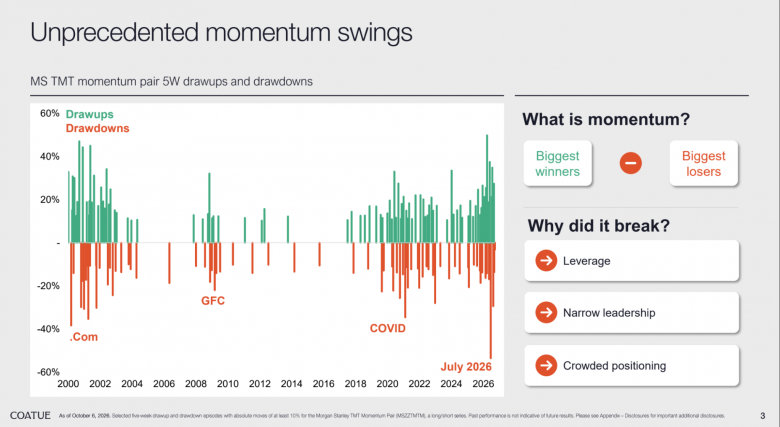
Для начала, общий обзор рынка: в июле 2026 года стратегия Momentum - покупать недавних лидеров и ставить против отстающих - потеряла около 55% за 5 недель: это самая глубокая просадка с 2000 года. Заемные деньги и то, что слишком много инвесторов сделали одну и ту же ставку, только усилили падение.
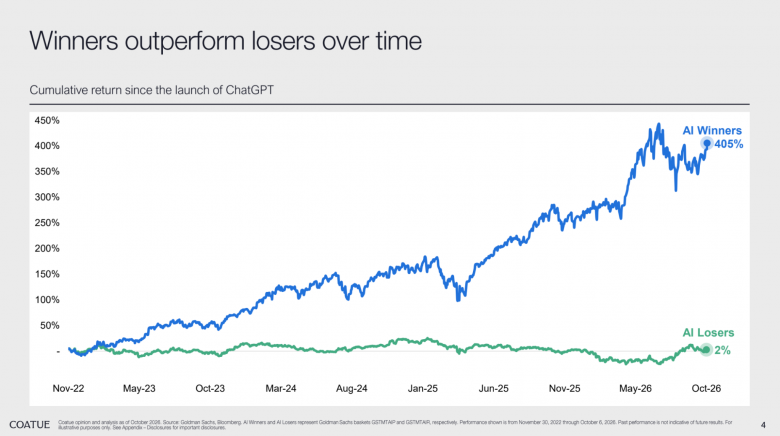
AI Winners - подборка акций компаний, которые, по оценке Goldman Sachs, выиграют от развития AI, выросла на 405% с ноября 2022 (дата запуска ChatGPT), а AI Losers - акции компаний, чей бизнес может пострадать из-за AI, - всего на 2%.
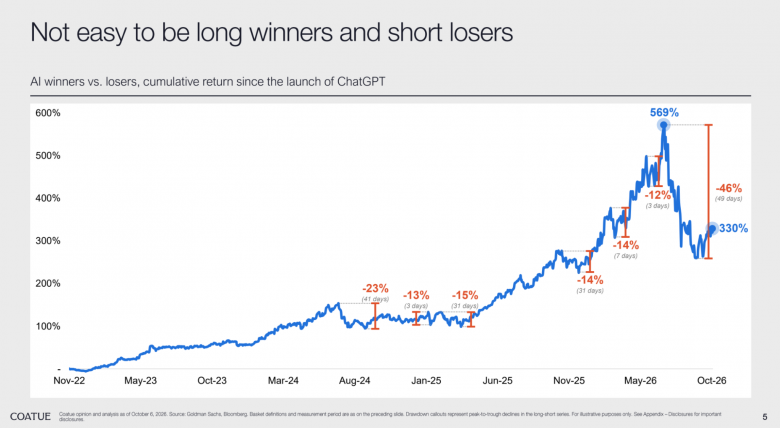
Покупать акции AI Winners и одновременно ставить против AI Losers оказалось нервной стратегией: периодически она теряла от 12 до 23% за короткое время, а однажды показала 46% за 49 дней. Переживать такие падения психологически тяжело; хотя в итоге стратегия показала +330%.
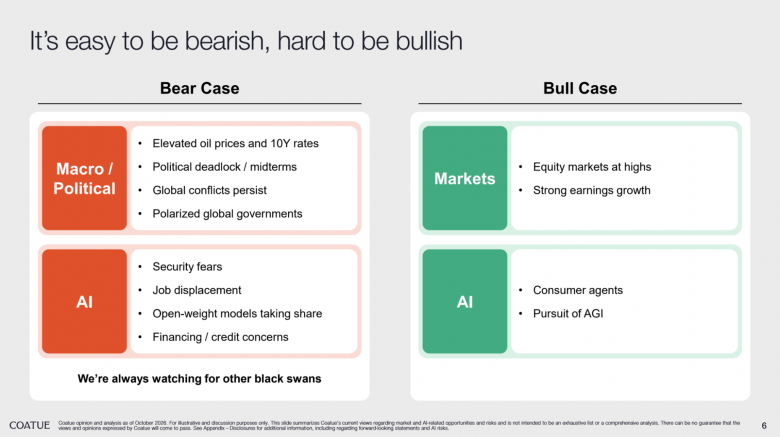
Поводы к падению понятны: дорогая нефть, высокие ставки, политические конфликты продолжаются, в AI видят большие риски - от потери рабочих мест до проблем с финансированием инфраструктуры (об этом ниже).
Правда, для роста поводы тоже есть, и это в основном AI-агенты и быстро растущие прибыли компаний.
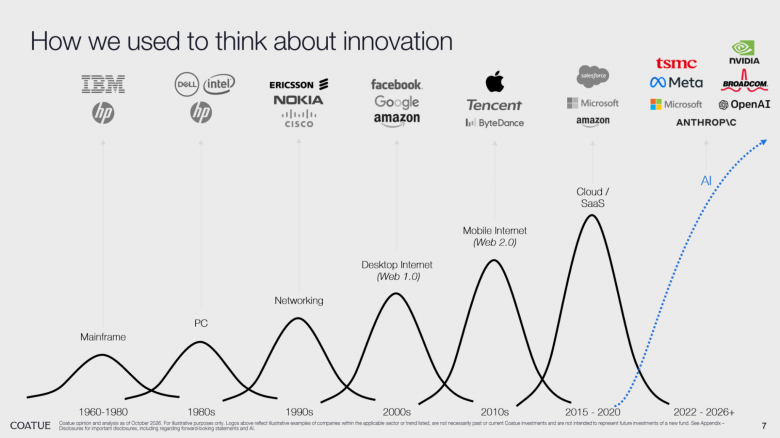
Раньше развитие технологий представляли как череду волн: первые компьютеры, персональные компьютеры, интернет, мобильный интернет и облачные сервисы, каждая со своими лидерами. В этой картине и AI выглядел следующей большой волной.
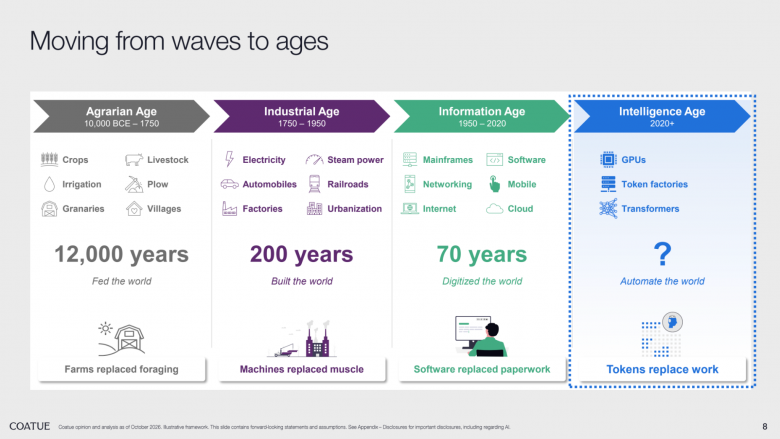
Теперь Coatue предлагает видеть в AI начало новой эпохи, сопоставимой по масштабу с переходом к промышленности. Как машины взяли на себя физический труд, AI будет постепенно закрывать все больше задач, которые сейчас выполняют люди.
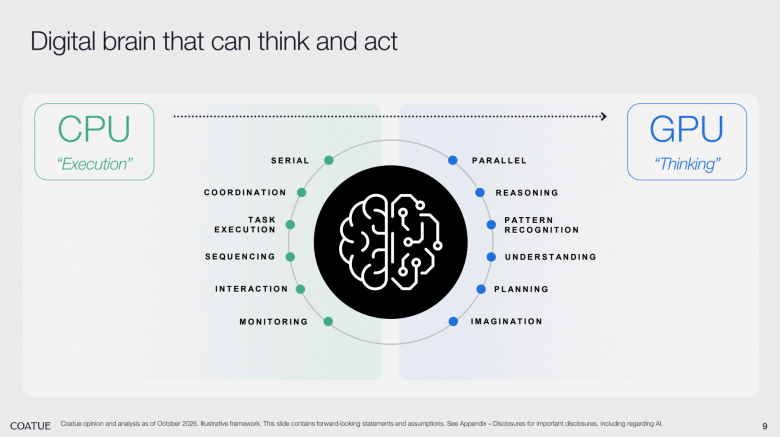
В Coatue видят будущее так: CPU (центральный процессор, основной чип компьютера) выполняет команды и координирует работу системы, а GPU (графический процессор) берет на себя вычисления для AI. Он хорошо справляется с множеством вычислений одновременно, которые и нужны для обучения и работы AI-моделей.
Ожидается, что важно будет и то, и другое.
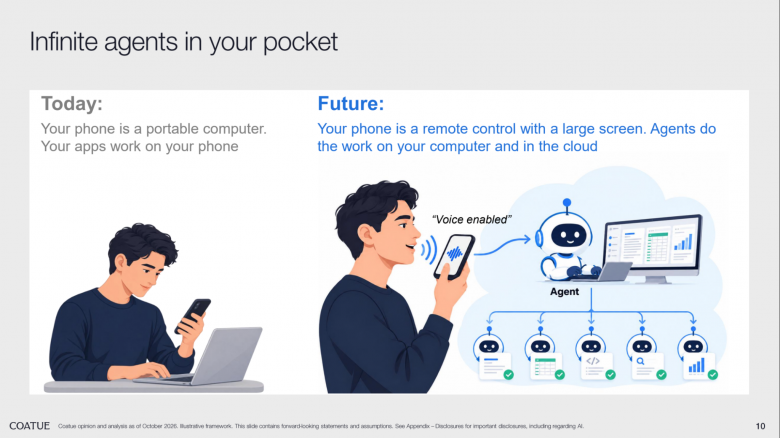
Телефон должен стать пультом управления для агентов, которые выполняют нужную работу на компьютере или в облаке. Основной инструмент управления - голос: сейчас мы печатаем, а будем наговаривать задачи в телефон.
Токены - небольшие фрагменты данных, которые модель обрабатывает или генерирует. Coatue видит их производство как основу AI-экономики: для этого нужны земля, энергия и чипы, а результат - работа AI, ответы на вопросы, код, исследования и т.д.
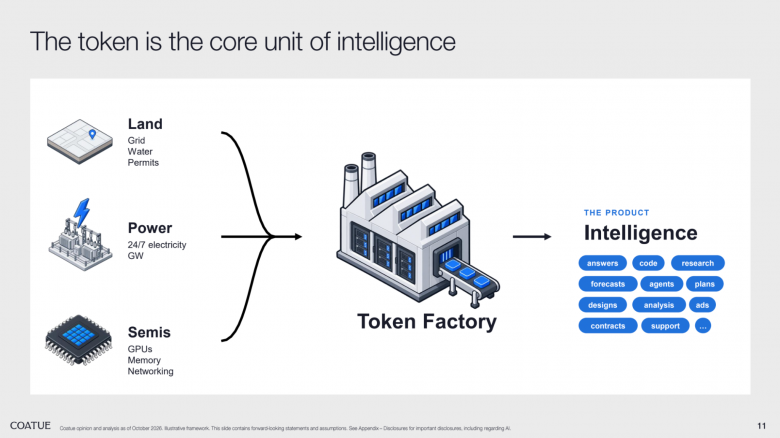
Поскольку земля, электричество и чипы становятся основными ресурсами для работы AI, Coatue предлагает измерять масштаб AI-инфраструктуры в гигаваттах. От доступной электрической мощности зависит, сколько оборудования мы сможем запустить и сколько работы оно сможет выполнить.
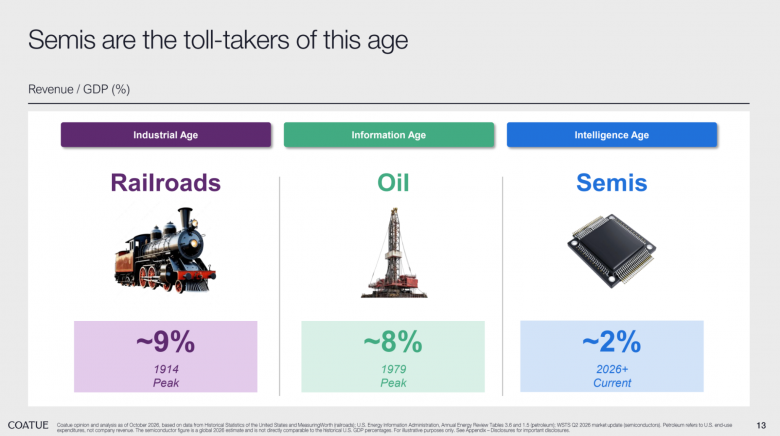
Ожидается, что производители чипов заработают на развитии AI так же, как железные дороги и нефтяная отрасль заработали на росте экономики в XX веке, т.к. новая инфраструктура просто не будет без них функционировать.
Для понимания масштаба Coatue сравнивает эти отрасли с ВВП: на пике выручка железных дорог составляла около 9% ВВП США, а расходы на нефтепродукты - 8%. Для полупроводников (из которых делают чипы) этот показатель уже достиг 2%.
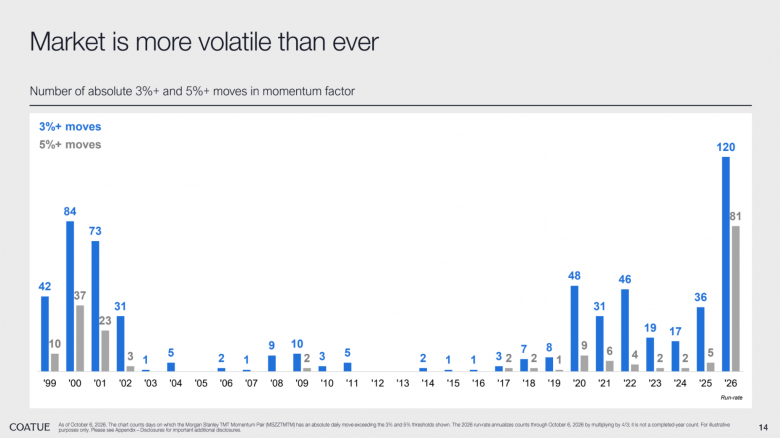
Фондовый рынок волатилен как никогда: если нынешний темп сохранится, за год наберется около 120 дней со скачками более 3% и 81 день - больше 5% в любую сторону. Это даже больше, чем во время кризиса доткомов в нулевые!
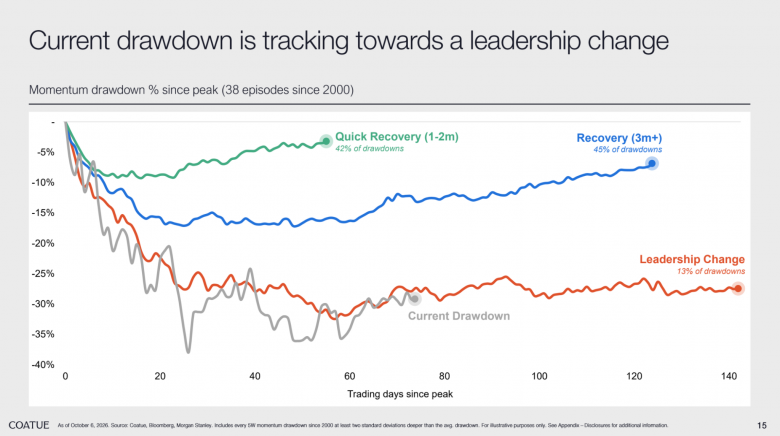
Coatue изучили 38 случаев похожего падения Momentum стратегии с 2000 года и посмотрели, что происходило дальше.
Примерно в 13% случаев прежние лидеры рынка уступали место новым - и текущая просадка пока больше всего напоминает именно такой сценарий.
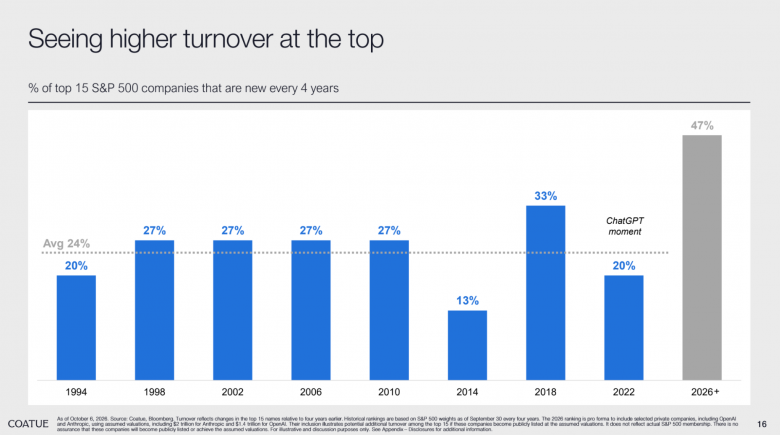
Обычно за 4 года в топ-15 компаний S&P 500 меняется примерно четверть состава, а в сценарии Coatue на 2026 год - почти половина, 47%. Но здесь они условно добавили частные OpenAI и Anthropic с предполагаемыми оценками.
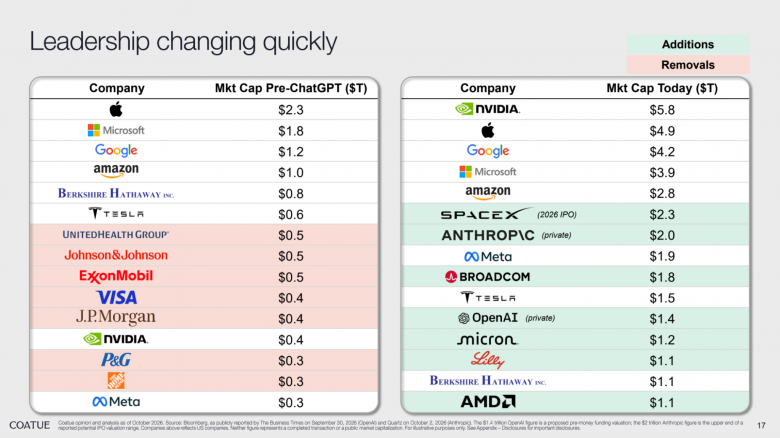
Среди гигантов стало заметно больше производителей чипов и AI-компаний: до запуска ChatGPT NVIDIA занимала 12-е место в этом списке с капитализацией $0,4 трлн, а к октябрю 2026 года вышла на первое с $5,8 трлн.
Вопрос в том, смогут ли чипы и дальше расти быстрее рынка? На производителей чипов и оборудования для их выпуска уже приходится около 19% общей стоимости компаний S&P 500. Для сравнения: пик для энергетики был 26%, для производителей компьютерного оборудования - 15%, для финансовых компаний - 22%.
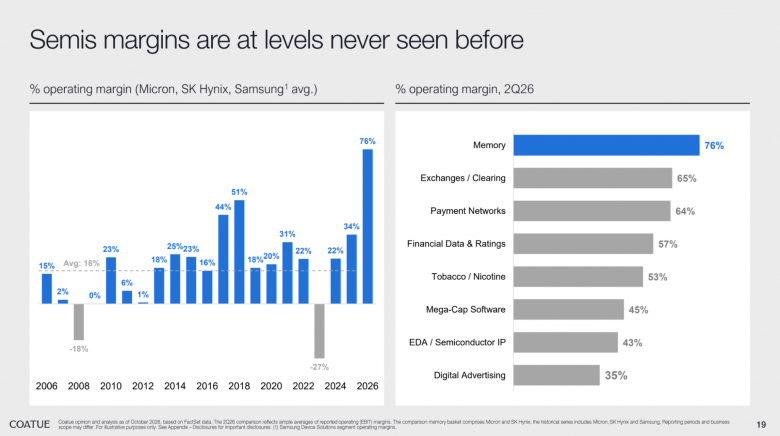
Маржа производителей памяти достигла 76% - это рекорд с 2006 года. Это выше, чем у бирж, платежных систем и крупнейших разработчиков софта.
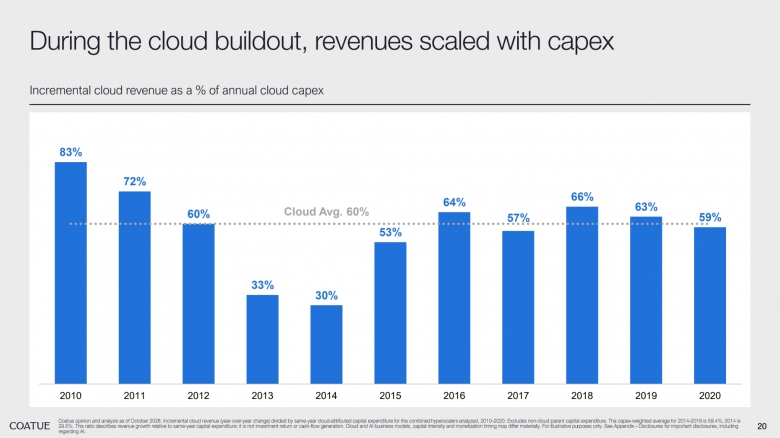
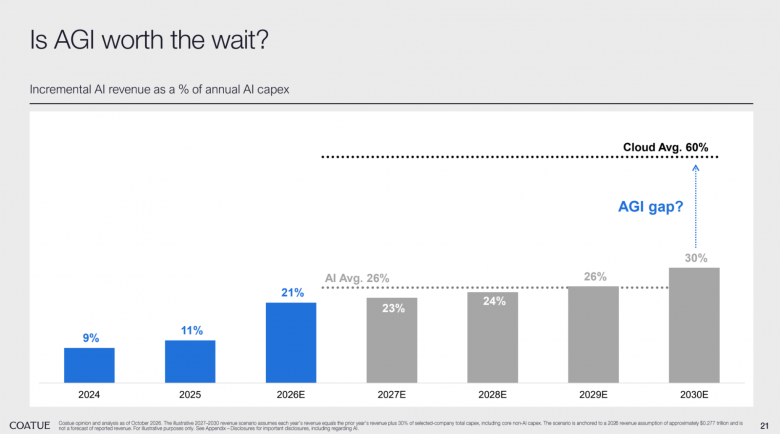
Во время развития облачных сервисов вложения в инфраструктуру сопровождались и ростом выручки: в среднем за 2014-2019 годы на каждый $1 капитальных затрат приходилось около $0,60 прироста годовой выручки.
В AI прирост выручки пока заметно меньше относительно вложений в инфраструктуру: около $0,21 на каждый $1 капитальных затрат против примерно $0,60 у облачных сервисов раньше. Даже в условном сценарии к 2030 году показатель достигает лишь $0,30 - отсюда вопрос, сможет ли появление AGI (универсального искусственного интеллекта) сократить этот разрыв?
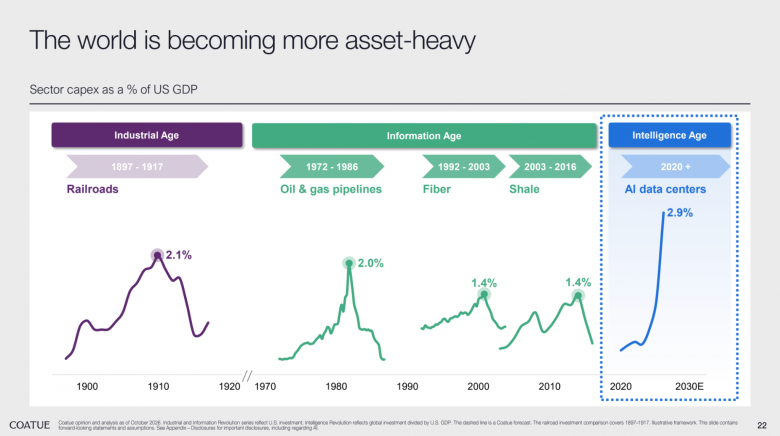
Строительство дата-центров для AI сравнимо по масштабу вложений с железными дорогами и нефтегазовой инфраструктурой: показатель уже сейчас достиг 2,9% ВВП США против 2,1% и 2% на пиках прежних циклов.
Представьте: в 2028 году вложения в AI-инфраструктуру достигнут $2,8 трлн - а это больше, чем в США выдают ипотечных кредитов за год!
Чтобы привлекать такие суммы, понадобятся организации по типу Fannie Mae и Freddie Mac. Они выкупают ипотечные кредиты у банков, привлекая под них деньги инвесторов. Банки получают средства обратно и могут выдавать новые кредиты. По мнению Coatue, что-то похожее понадобится и AI.
Отрасли точно нужны новые способы финансирования.
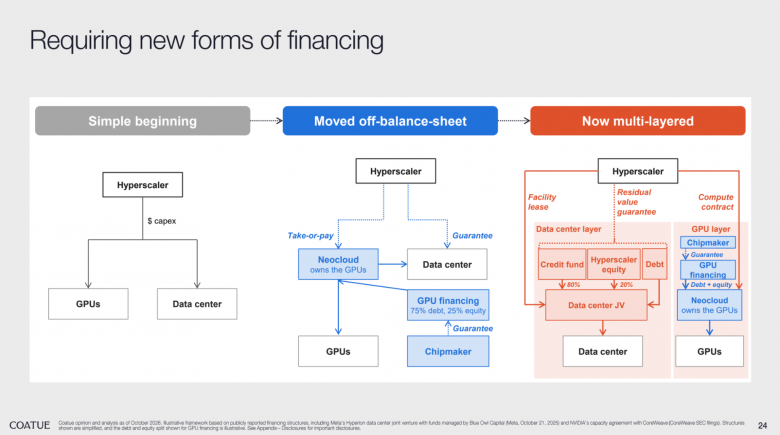
Раньше гиганты сами оплачивали дата-центры и GPU, а теперь привлекают партнеров, инвесторов и кредиторов. Одни финансируют здания, другие - оборудование, а гиганты обязуются арендовать мощности или дают финансовые гарантии. Так расходы распределяются между несколькими участниками, но схема становится сложнее, а их обязательства теснее связаны друг с другом.
Hyperscaler - технологический гигант, который владеет огромной сетью дата-центров и серверов и предоставляет их мощности клиентам через облачные сервисы. Amazon, Microsoft или Google.
Data center - дата-центр: физически существующее здание с серверами, электричеством, охлаждением и интернетом.
GPU - графический процессор, который выполняет вычисления для AI.
Neocloud - облачная компания, которая специализируется на вычислениях для AI. Покупает GPU и сдает их мощности клиентам.
Chipmaker - разработчик или производитель чипов, например NVIDIA.
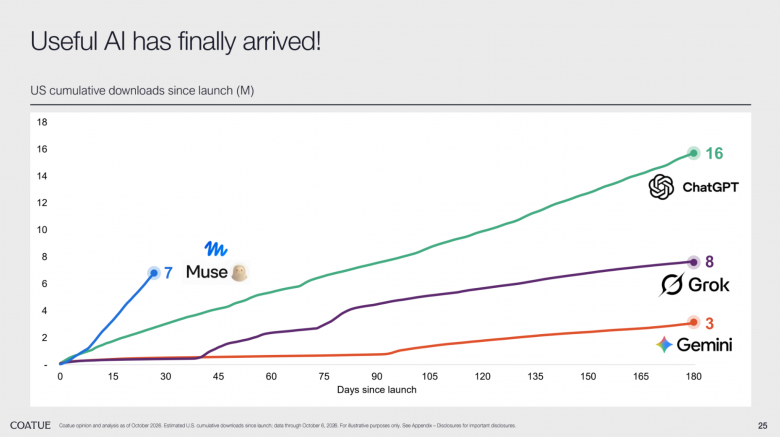
"Наконец-то появился действительно полезный AI", или 7 млн скачиваний агента Muse меньше, чем за 30 дней.
На графике хорошо видно, насколько это более быстрый прирост, чем у Grok, Gemini и даже ChatGPT.
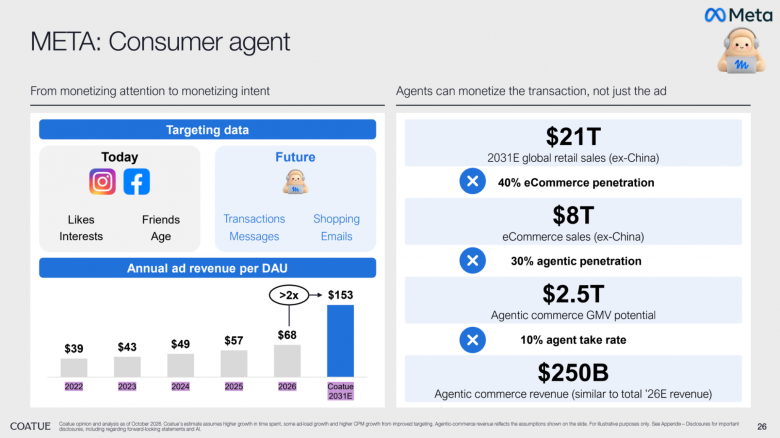
AI-агент дает возможность зарабатывать не только на привычной рекламе, но и на комиссии с совершенных покупок. По расчетам Coatue, к 2031 году это может приносить $250 млрд выручки в год - а это, между прочим, примерно столько, сколько вся компания Цукерберга заработает в 2026 году.
Это хорошо вписывается в идею из манифеста Цукерберга, который вышел за месяц до запуска Muse: у каждого появится личный AI-агент, который сможет выполнять повседневные задачи, в том числе делать покупки. Вот здесь мы делали полный перевод манифеста.
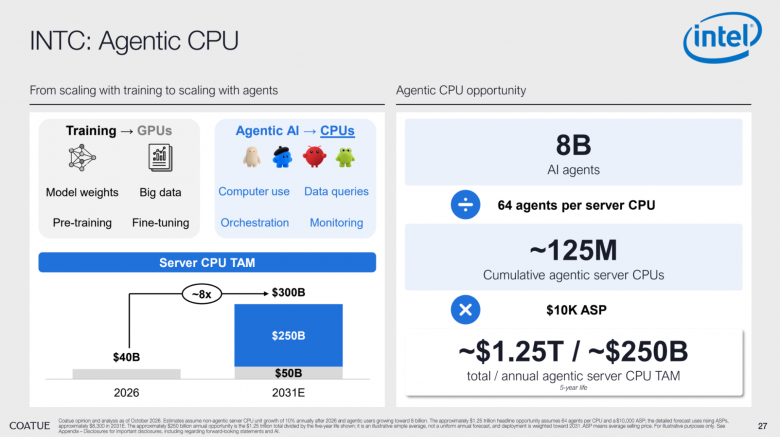
Чем больше агентов одновременно выполняют задачи, тем больше обычных процессоров нужно для их работы. Получается, заработать могут и их производители - например, Intel.
По сценарию Coatue, к 2031 году рынок серверных CPU может вырасти почти в 8 раз - с $40 млрд до $300 млрд, в основном за счет спроса со стороны агентов.
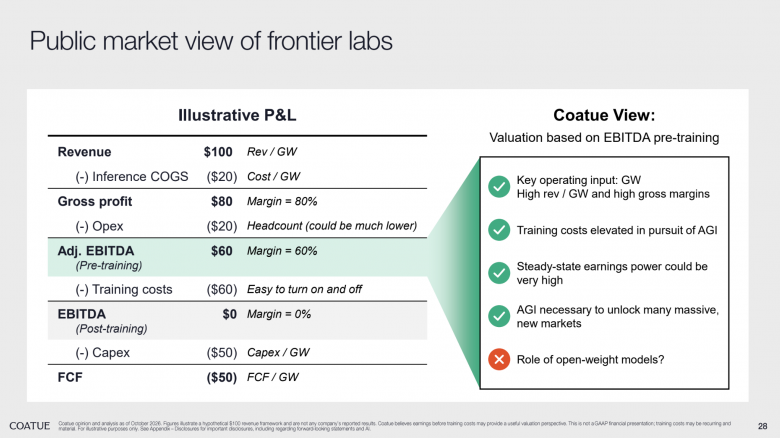
Coatue предлагает оценивать frontier-лаборатории вроде OpenAI и Anthropic по тому, сколько они могли бы зарабатывать без расходов на обучение новых моделей. По их логике, эти расходы можно «включать» и «выключать», хотя в реальности отказ от обучения может ослабить позиции компании в конкурентной гонке.
Их позиция такая: за огромными расходами на обучение скрывается потенциально очень прибыльный бизнес.
Аргументы:
Важны доступные вычислительные мощности: сколько выручки компания получает на каждый гигаватт и сколько оставляет после затрат на работу моделей.
Расходы на обучение сейчас высокие из-за гонки за AGI.
Когда бизнес выйдет на устойчивый режим, прибыль может быть очень большой.
Сам AGI может открыть огромные новые рынки.
Другой вопрос: как на этот бизнес повлияют модели с открытыми весами, которые другие компании могут скачивать и запускать у себя.
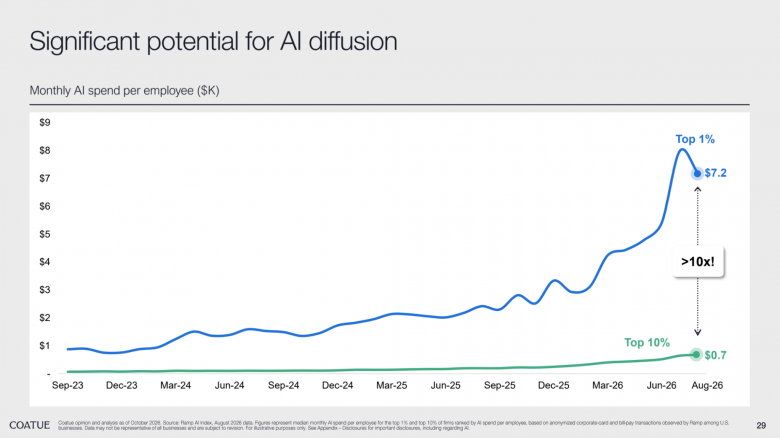
Тем временем у AI все еще большой потенциал для распространения: разрыв между теми, кто входит в 1% наиболее тратящих на AI и тех кто входит в 10% - в 10 раз! $7200 на сотрудника против $700.
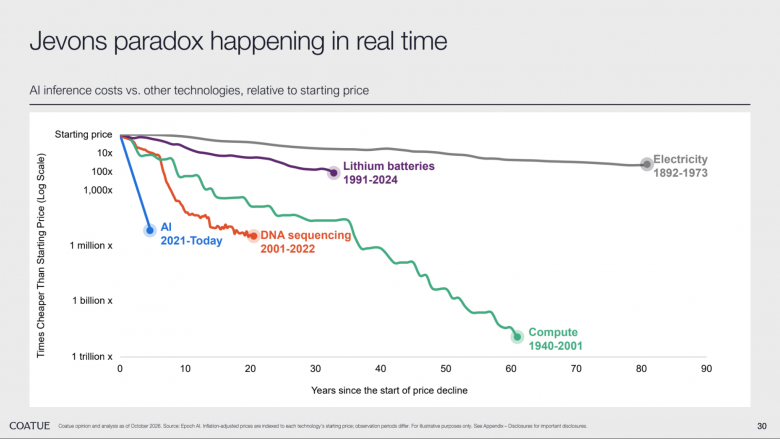
Парадокс Джевонса - явление, когда технология начинает расходовать ресурсы эффективнее, но из-за этого ее используют настолько чаще, что общий расход ресурсов не уменьшается, а растет. Следующий график показывает, как со временем дешевели разные технологии.
Падение стоимости токенов AI - само по себе не новость, но на фоне других технологий выглядит особенно драматично.
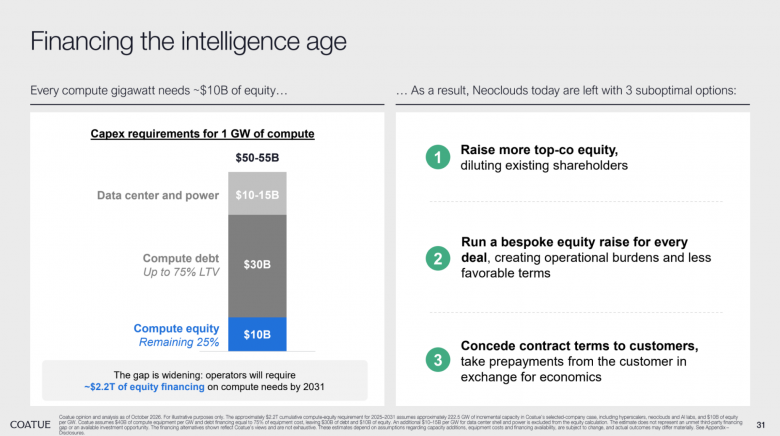
По расчетам Coatue, построить и оборудовать AI-комплекс мощностью 1 гигаватт стоит $50-55 млрд. Из них $10-15 млрд приходится на здания и электроснабжение, а $40 млрд - на вычислительное оборудование.
Кредиторы в среднем готовы оплатить до 75% оборудования, это $30 млрд. Где взять оставшиеся $10 млрд? У компании три варианта:
Продать инвесторам долю в компании. Деньги появятся, но нынешним владельцам будет принадлежать меньший процент бизнеса.
Найти инвесторов только под этот комплекс. Но для каждого следующего проекта придется заново договариваться.
Попросить клиентов заплатить заранее. Взамен придется дать им скидки или другие выгодные условия.
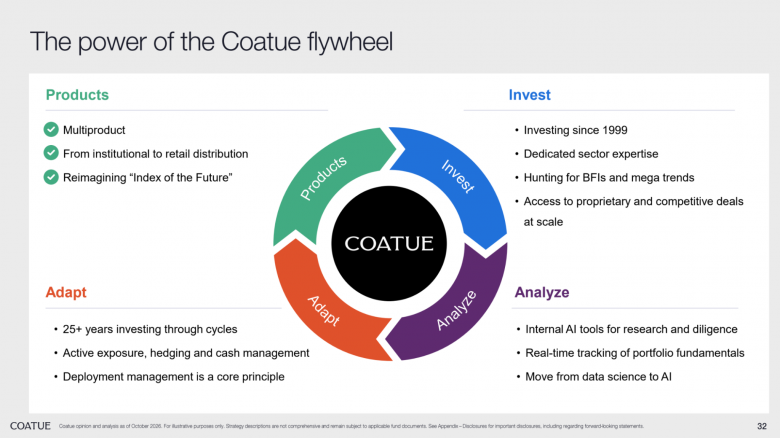
Для завершения Coatue описывает свой подход, который строится вокруг четырех направлений, усиливающих друг друга: инвестиции, анализ компаний, корректировка портфеля и создание инвестиционных продуктов для разных запросов инвесторов.
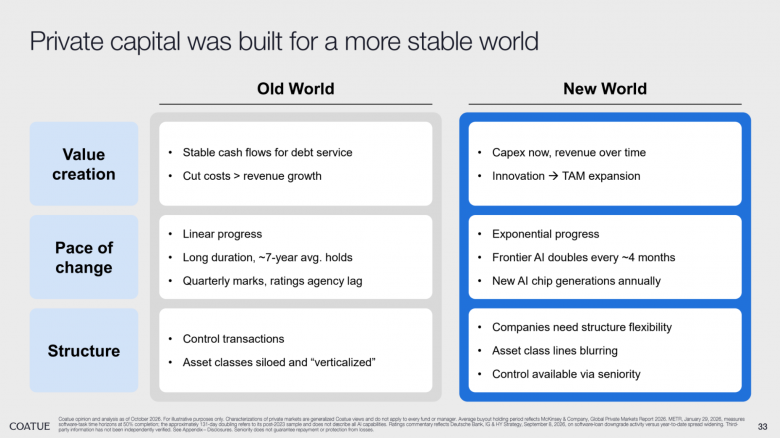
Привычные подходы к инвестициям в частные компании создавались для более стабильного мира: можно было купить бизнес, стабилизировать расходы, и он бы годами приносил доход.
В AI деньги нужны на оборудование уже сейчас, выручка приходит позже, а технологии быстро меняются - поэтому компаниям нужны новые, более гибкие условия финансирования.
Coatue ожидает, что эпоха AI сильно изменит то, какие компании и отрасли получают основную прибыль. Поэтому фонд намерен искать возможности в разных видах инвестиций, гибко менять подход и при этом защищать капитал от потерь.
Спасибо, что дочитали до конца!