

Семён Богатырев, доктор экономических наук, доцент, профессор Международного банковского института им. А. Собчака (адаптированная версия)
В Москве сносят только что построенный дом. Не потому, что он плохой, — потому что его некому продать. А рядом сотни людей продолжают платить ипотеку за квартиры, которых у них нет. Банк требует платежи. Застройщик молчит. Государство разводит руками.
Это не сценарий антиутопии. Это логика рынка, на котором продажи новостроек рухнули на 37%, а цены остались на месте. И никто не хочет первым нарушать молчаливое соглашение.
Парадокс, который все видят, но никто не может объяснить
После отмены массовой льготной ипотеки спрос упал. За год проданная площадь сократилась на 37,2%, число квартир — на 38,7%. К 2026 году рынок адаптировался, но крайне неравномерно: за десять месяцев общероссийские продажи практически не изменились, тогда как в Москве сократились на 30%.
Финансовое состояние ряда крупных застройщиков существенно ухудшилось. Выручка восьми крупных компаний в первом полугодии 2026 года снизилась на 12,1%, отдельные компании получили значительные убытки.
Логика подсказывает: если спрос падает, цены должны снижаться. Но они не снижаются.
В Еврейской автономной области квадратный метр подорожал на 54% за год. В Кабардино-Балкарии — на 53,8%. В Тверской области — на 33,3%. В Московской — на 25%. В Удмуртии — на 23,8%. В Северной Осетии — на 23,4%. В Бурятии — на 22,5%. В Челябинской области — на 22%. На Сахалине — на 28%. В Белгородской области — на 19,8%.
Это не ошибка в данных. Это реальность, в которой продажи падают, а ценники растут.
Почему?
Олигополия, которая не хочет меняться
По стране больше 3000 застройщиков. Это не монополия. Но в Москве, Петербурге и других миллионниках 70% рынка держат 3–5 крупнейших игроков. Это классическая олигополия.
В олигополии действует «дилемма заключённого»: выигрывает тот, кто первым нарушит негласное соглашение. Снизит цены на 30% — снимет сливки, пока остальные держат оборону. Но остальные понимают: если один снизит, рухнет весь рынок. Поэтому все держат цены. Не потому, что сговорились, — потому что боятся.
ФАС проверяла застройщиков и сговора не нашла. Но у металлургов и производителей стройматериалов находила. Разница в том, что застройщики конкурируют не ценой, а доступностью. Пока банки продлевают кредиты, а государство не требует распродаж, можно не снижать.
Отговорки застройщиков звучат убедительно: снижение цен на 15–20% якобы не поднимает продажи, а проектное финансирование не позволяет менять цены. Но за этими отговорками стоит простая логика: пока банк не предъявил требование, баланс выглядит устойчивым.
Банки в заложниках
Банки могли бы потребовать снижения цен. Но не требуют.
Если крупный застройщик обанкротится, банку достанется неликвидный недострой. Не кому достраивать, некому покупать. А сотни тысяч ипотечников продолжат платить за квартиры, которых нет. Это не просто финансовый риск — это социальный взрыв.
Поэтому банки продлевают кредиты, реструктуризируют долги и закрывают глаза на пустые отделы продаж.
Индекс Альтмана, который показывает вероятность банкротства, остаётся «зелёным» — пока банк не решит иначе. Главный компонент этого индекса — оборотный капитал — держится на долгосрочном характере проектного финансирования. Если банки потребуют досрочного погашения, по МСФО этот долг становится краткосрочным, оборотный капитал обнуляется, и вся «безопасность» индекса исчезает за один отчётный период.
Решение банка, а не продажи, переключает индекс из безопасной зоны в зону банкротства. И происходит это скачком, а не постепенно. Банки сейчас не переводят долг в краткосрочный, а реструктурируют его и продлевают — как в истории с «Самолётом» и «Сбером».
Можно ли верить отчётности застройщиков
В корпоративных финансах для проверки манипуляций с отчётностью используют индекс Бениша. Он был рассчитан по пяти застройщикам за 2021–2025 годы по годовой МСФО. Классический M-score почти у всех выше порога −1,78. Но это не значит, что все рисуют отчётность.
Дело в устройстве отраслевого учёта. Выручка признаётся по мере готовности дома. Деньги дольщиков лежат на эскроу и не попадают в операционный денежный поток компании. Поэтому начисления у застройщиков составляют 15–45% активов. В выборке самого Бениша у манипуляторов в среднем было около 3%.
Расчёт был проведён в трёх вариантах начислений, с отраслевой поправкой: из показателя компании вычитается среднее по выборке за тот же год. Вторым ориентиром взяли 5-факторную модель, в которой начислений нет совсем.
Общий сигнал 2024–2025 годов: выручка опережает деньги, а маржа сжимается. Так давление высокой ставки проявляется в отчётности. Это повод проверить процент готовности, капитализацию процентов, налоговые активы. Но доказательством манипуляций индекс не является.
Почему у застройщика деньги так отстают от прибыли? Дело в эскроу. Компания строит дом за свой счёт и деньги банка. Эти расходы идут через её денежный поток со знаком минус. Выручка по МСФО признаётся по мере готовности дома, поэтому прибыль есть. Деньги дольщиков лежат на эскроу-счёте в банке и компании не принадлежат. После ввода дома банк сам гасит ими проектный кредит, и эти деньги через денежный поток компании не проходят вообще.
Поэтому у любого растущего застройщика операционный поток сильно отрицательный при положительной прибыли. Это не приписки, а следствие закона о долевом строительстве. Модель Бениша строилась на американских промышленных компаниях 1980–90-х годов, где деньги от покупателя приходят на счёт продавца. Она такую схему просто не знает.
Ещё одна оговорка: даже в родной, «американской» выборке Бениша M выше порога — это вероятность, а не приговор. Модель ошибается в обе стороны, поэтому её результат — повод читать примечания к отчётности, а не вывод о том, что отчётность нарисована.
Что говорят власти
Финансовые власти заняли жёсткую позицию: дешёвых денег не будет. Это подтверждается выступлением главы ЦБ в Госдуме, из которого можно сделать вывод, что цены на недвижимость разгоняют инфляцию не меньше, чем цены на бензин и продукты. Ставка высокая уже три года и будет высокой ещё какое-то время.
О льготной ипотеке финансовые власти высказались так: «Множить дальше программы льготного кредитования — это тупик».
При этом законодатель задаётся вопросами: «А надо объяснить, почему жильё стоит так дорого? Это уже тема не для разговора, а для реакции контрольно-надзорных органов, прокуратуры, Счётной палаты».
То есть на высшем государственном уровне озабоченность проблемой первичного жилья уже совсем нешуточная.
ЦБ так высказывается о льготной ипотеке: «Покупатели недвижимости просто столкнулись с падением доступности жилья для себя. Доступность жилья зависит не только от процентной ставки, но и от цены квадратного метра. И, по сути дела, того объёма долга, который людям надо брать».
Законодатель: «Метров больше стало, а жильё стало дальше, потому что оно дороже стало. В 2 раза, в 2,5 раза».
Из этих высказываний некоторые блогеры делают вывод о том, что крупные застройщики «забрали» государственную субсидию себе. Например: раньше квартира стоила 5 млн ₽ под 10%, после льгот та же квартира стоит 10 млн ₽ под 6%. Платёж примерно тот же, но долг вдвое больше.
Что будет дальше
В базовом сценарии эконом-класс в Москве к 2031 году подорожает на 43–55% в рублях — это 3–5% в год сверх инфляции. Вторичка будет расти быстрее новостроек.
Стартовая точка — IV квартал 2026 года: первичка 347,9 тыс. ₽/м², вторичка 339,2 тыс. ₽/м². Это оценка: III квартал по Росстату (344,5 и 335,9 тыс.) плюс 1% за квартал.
Динамика по годам в базовом сценарии выглядит так:
Прогноз, ₽/м² на конец года |
2026 |
2027 |
2028 |
2029 |
2030 |
2031 |
|---|---|---|---|---|---|---|
Первичка, цена в договоре |
347 900 |
357 100 |
381 200 |
417 700 |
464 300 |
496 500 |
Первичка, фактически уплаченная (после скрытых скидок) |
312 700 |
317 900 |
344 300 |
387 500 |
438 200 |
474 600 |
Вторичка |
339 200 |
369 100 |
406 000 |
443 800 |
487 400 |
525 800 |
Из таблицы видно, что разрыв между ценой в договоре и фактически уплаченной суммой на первичке сохраняется на протяжении всего горизонта: к 2031 году он составляет около 22 тыс. ₽/м². Это и есть скрытый демпинг, о котором говорилось выше. Вторичка же растёт быстрее: если в 2026 году она отстаёт от первички в договоре на 8,7 тыс. ₽/м², то к 2031 году уже опережает её на 29,3 тыс. ₽/м².
В эконом-классе Москвы первичка и вторичка уже почти сравнялись: новостройка в договоре дороже вторички всего на 2,6%. Если считать фактическую цену, новостройка уже дешевле на 8%. Разрыв в 20% и больше, о котором пишут, — это средняя по России и по всем классам жилья. Модель показывает, что вторичка дальше обгоняет: к 2028 году новостройка в договоре станет на 5–6% дешевле вторички. Это возврат к норме 2010–2020 годов, когда типовые новостройки на окраинах и в Новой Москве стоили 70–95% от цены вторички. Наценка эпохи льгот уходит.
В модели учтены ставки, запас капитала банков, проблемные кредиты застройщиков, скрытый демпинг, олигополию, поведенческие факторы и расхождение первички и вторички. Коэффициенты подобраны экспертно, опираясь на регрессию выдач ипотеки, эпизоды 2024–2026 годов и историю цен. Это сценарная модель, а не эконометрическая оценка с доверительными интервалами. Ряды Росстата по Москве шумные, а в 2026 году методика изменилась.
С учётом посчитанного прироста цен на первичку и вторичку, покупатель вторички получает около 9% годовых на росте цены, покупатель новостройки — 7,5–8,5%. Это примерно 3–5% в год сверх инфляции.
С арендой картина другая. Вторичку можно сдавать сразу. Чистая доходность аренды эконом-класса в Москве — около 3,5% годовых: налог, простой и расходы уже вычтены. Итого в базовом сценарии примерно 12–13% годовых. Новостройка: около двух лет дом строится, аренды нет. Потом нужен ремонт, это примерно 10% цены. С арендой за оставшиеся три года выходит около 9–10% годовых. Если удалось купить со скидкой через рассрочку или риелтора, — 11–12%.
Выводы для инвестора. Вторичка в модели выгоднее новостройки по цене договора. Она дорожает быстрее, приносит аренду сразу, и у неё нет риска недостроя. Новостройка выигрывает, только если купить её с реальной скидкой 10% и больше. Именно эту скидку застройщики сейчас дают скрыто.
Против вклада в базовом сценарии рост цены даёт столько же: около 9% против примерно 8,8%. Перевес даёт только аренда, около 3,5%, и за неё платишь ликвидностью: квартиру не продашь за день.
В негативном сценарии недвижимость проигрывает и вкладу, и инфляции. Новостройка по цене договора в реальном выражении теряет 2,5% в год. Вклад при ключевой ставке 13–15% даёт больше 10%.
Ипотеку мы не учитывали. При рыночных 17–19% кредит в базовом сценарии съедает доходность: ставка выше суммы роста цены и аренды. Рычаг начинает работать в плюс, когда рыночная ипотека опускается ниже 11–12%, по модели это 2029–2030 годы.
Покупка в 2026 году и продажа в 2031-м — это ровно пять лет владения, так что НДФЛ с продажи не будет. Для новостройки срок считается с даты полной оплаты по договору долевого участия.
Главный риск
Наиболее опасный сценарий для России — не внезапное массовое банкротство банков, а постепенное ухудшение качества кредитных портфелей, сокращение банковского капитала, вынужденная реструктуризация долгов застройщиков и ограничение кредитования экономики.
Рынок, который держится на молчаливом соглашении, может рухнуть не постепенно, а скачком. И тогда сносы недостроев и митинги обманутых дольщиков станут не новостными заголовками, а повседневностью.
Комментарии (100)

CaithSith
19.11.2026 09:00Пытаемся с женой присмотреть квартиру. Живем в Ростове-на-Дону, оба имеем зп выше средней по области. При этом есть возможность IT-ипотеки. Но есть один нюанс, точнее не один, а очень много. Жилье, то в каком состоянии предлагает застройщик просто не соответсвует той цене которую требуют, обещания эко районов, уютных дворов и элитных входных групп упирается в постоянный шум и дым (т.к жк у трассы), уютность оказывается это человейник без деревьев, а подъезды станут элитными только через 5 лет , т.к "ну сейчас все ремонты делать будут пока, чтобы не поломали" (хотя плитка напольня уже треснула). Да и это еще не стоит забывать что 20% пвз вынь да полож. Самое то смешное что, 2к квартира на адекватную площадь чтобы всем членам семьи хватило место, включая какую-никакую огороженность для детей это уже легко перематывает за 15 млн. Да, можно дешевле, но за городом, а учитывая какой транспортный коллапс в Ростове это можно реально в эспедиции на три дня уходить если едешь в центр города. Посмотрим дальше, вторичка или же не льготная ипотека. Варианты тут получше, но во-первых с какого-то перепуга на вторичку нет льгот (а вы тут сговора нигде не видите, да?) во-вторых с текущим процентом платеж неподъемный даже для нас, с учетом цен на все остальное. Выход какой? В окно? Или съем. Или копить очень долго на все пвз и выяснить что твои накопления при такой динамике роста цент стали неактуальны и тебе нужно еще копить. Вообщем, как говориться "You'll own nothing and be happy"

ksbes
19.11.2026 09:00С жильём сейчас классическая ситуация “голодной смерти у переполненного холодильника”. Жильё по-сути было перепроизведено, причём довольно низкокачественное (не стольок стены, сколько положение: высотки посреди бескрайних полей). Продать за “рыночную стоимость” - это разорение от кредитов. А за “нерыночную” покупатель массе платить не готов. Потому все продавцы сидят ждут, пока другие разорятся и предложение снова упадёт, а покупатели сидят ждут - пока цены станут доступными.
У фермеров в таких случах можно часть урожая уничтожить/сгноить. А вот с жильём так не получится. Так что сидеть так можно долгими годами.

CitizenOfDreams
19.11.2026 09:00У фермеров в таких случах можно часть урожая уничтожить/сгноить. А вот с жильём так не получится.
Соседнее государство поможет если что.

ilyichevpetr
19.11.2026 09:00Судя по статье, банк финансирует стройку и ставки кредитов там не гуманные. Долго ждать невозможно, проценты растут
mixsture
19.11.2026 09:00Но банки тут очень заинтересованная сторона. Потому что при признании застройщика банкротом, эти же огромные суммы и на балансе у банка переходят в категорию мусорных кредитов, требующих куда больших коэффициентов резервирования (т.е. свободных средств. А то лицензию отберут). Объект залога - дом - все также не продается, или покроет хорошо, если половину стоимости. И это становится огромной головной болью банка.

saipr
19.11.2026 09:00Кто-то может не поверить, но это факт.
Мои родители перебрались с лесозаготовок на Урале (с. Мариинск Ревдинский район Свердловской области) в 1954 году в г. Чебоксары на Волге. Им дали комнату в бараке. Через пару лет они получили комнату в коммуналке уже с удобствами. В 1961 году получили новенькую двухкомнатную квартирк (бурное строительство "хрущевок"). А уже 1963 гоу получили новенькую трехкомнатную квартиру. Дальше пришлось немного подождать и в 1980 году переехали в новенькую четырёхкомнатрую квартиру. И всё это было БЕСПЛАТНО. Наверное у кого-то возник вопрос, а кем они работали. Отвечаю, мама работала термистом на заводе тракторных запасных частей, а отец был плотником, который и строил это жильё. Как-то так
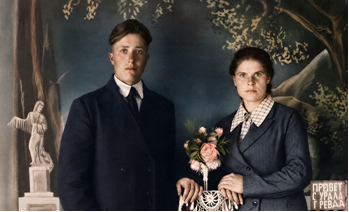
Родители перед отъездом с Урала 
ivpetrov386
19.11.2026 09:00Какойто единичный факт, я тоже родился в СССР, и примерно представляю как дела обстояли с переездом, и с выдачей квартир, в ваш случай я есстевенно верю, но это сто процентов не было массовым явлением. Жилье выдавали, но не по нескольку раз, многие и в коммуналках жили, мои родственники в 80х покупали кооперативную квартиру, им почемуто не выдали БЕСПЛАТНО никакой квартиры.
saipr
19.11.2026 09:00Да нет, неединичный, а массовый. Вот мои родители получали квартиры в четырех домах, в которых было от 20 до 200 квартир, в которых жили простые люди. Строили не только микрорайонами, а целыми городами:
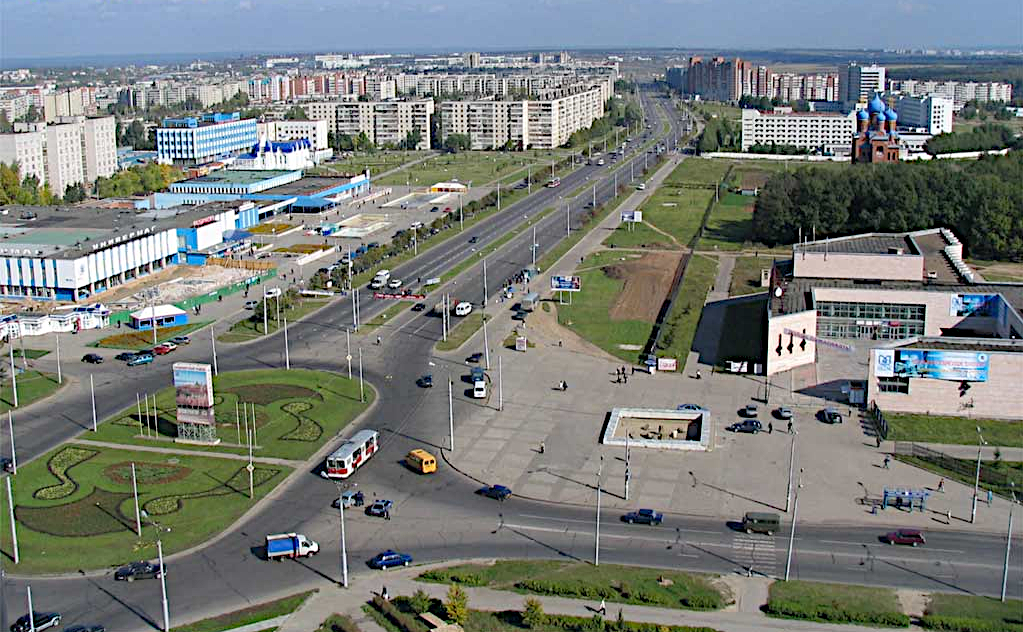
Новоюжный район г. Чебоксары Самое главное строили со школами, больницами, детсадами, спортплощадками и т.д. и т.п.
Смотрите, вот ваши родственники (кстати, а родители имели квартиру? Я думаю имели) просто не стали ждать когда получат квартиру, а взяли и купили кооператив! Спокойно заработали и купили. Сейчас чтобы купить ипотечную квартиру..., а накопить при нашей инфляции и росте цен вообще нереально. Собственно о чём я? В статье же всё рассказано.

DMGarikk
19.11.2026 09:00просто не стали ждать когда получат квартиру,
Я лично знаю людей которые получили квартиру в 2007году, встали в очередь на полчение в 1970м от завода куда они пришли молодыми специалистами
И все это время они жили в бараках
по этому фраза "не стали ждать" звучит очень зловеще, вы готовы 40 лет ждать квартиру бесплатную? это на секундочку у вас уже дети вырастут
обычно почемуто все приводят пример когда квартиры получали быстро, на забывают что было огромное количество людей которые всю жизнь прожили в общагах и бараках и так ничего и не получивших... и вставали в очередь они в 60-70-80 годах

phaggi
19.11.2026 09:00Очередь на квартиру устроена не как обычная очередь:она постоянно сортируется по степени плохости жилищных условий участников очереди. И если в очередь придет гражданин с очень плохими жилищными условиями, то он может оказаться первым на получение квартиры, хотя до него в очереди долго стояли не один и не два человека, но со сравнительно приемлемыми условиями.
Поэтому бездетный неженатый гражданин, проживающий в бараке, стоящий в очереди на квартиру, и многодетная семья с множеством иждивенцев, бабушек и дедушек, тоже проживающая в бараке, имеют неравные шансы.
Кроме того, по правилам претендент на получение квартиры не должен менять жилищное положение в течение 5 лет, предшествующих постановке на очередь. Т.е. нельзя просто прописать к себе всех родственников и сказать «мне плохо, давайте мне квартиру». Ухудшение может произойти естественным путем - женился и нарожал детей.
Ну и вариант, когда жильё выделяли необходимым специалистам, без которых условный «завод» остановится - тоже были. Поэтому когда появлялась очередная партия квартир к распределению, часть шла специалистам, а часть - очереди.

qclo66
19.11.2026 09:00У меня мать из многодетной семьи (5 детей), выросла в бараке (не совсем убитый, но дореволюционный, с печками и туалетами в подъезде). Квартиру выдали лишь тогда, когда начали сносить этот барак (их-за ветхости, не ради застройки). На тот момент, все дети уже разъехались, дед давно умер. Выдали 1к хрущевку на двоих, матери уже лет под 30 было. После свадьбы ее пришлось разгородить шкафом и жить уже втроем. Но даже с рождением ребенка, с выдачей квартиры тянули, ее через какие-то блаты пришлось добывать, потом обменивать на большую площадь.
Основной прикол был в том, что мать была учительницей, у них не было своей очереди на жилье, только городская, где скорее умрешь, чем получишь жилье, а отец только недавно сменил работу и ему не могли дать раньше других очередников, которые стояли годами.
Как почитаешь совкодрочеров, так улыбаешься с их наивности…
Кстати, продав ту однушку, бабушкину, мне удалось погасить примерно 5% от своей ипотечной.

orki
19.11.2026 09:00Выдали однушку на двоих, а на ребенка не выдали. Буквально, нашел кошелёк, а там не хватает.

trinxery
19.11.2026 09:00Буквально, нашел кошелёк, а там не хватает.
Квартиры не из воздуха берутся, а за счёт средств таких же советских граждан и строятся.
qclo66
19.11.2026 09:00Выдали на двоих, а потом в ней едва вчетвером не пришлось жить. Сдали они, кстати, большую двушку в бараке, а получили микрооднушку. Там ничего не давалось бесплатно, люди за это пахали на госпредприятиях, их еще и ошкуривали регулярно.
Не было при совке никакого социализма, справедливости и равенства, не было внятных правил игры, все строилось на “кормушках”, блате, на каких-то схематозах, на способности что-то урвать. Либо на элементарном везении, когда колбасу выбросили на прилавок, а ты первый в очереди. Там одних только очередей на жилье была целая куча, даже на кооперативы, которые появились при позднем совке, была отдельная очередь. Кооперативы, кстати, не разрешали тем, кто имел соцнорму жилья, и пофиг, сколько поколений живет на жилплощади.
На фоне того, что творилось тогда, даже нынешний режим еще не настолько ублюдочный (но видимо будут стремиться).
saipr
19.11.2026 09:00А вы можете назвать город где к 80-му году оставались бараки? Таких уже не было. Все кто встал на очередь в 60- х квартиры получили. Если приводите примеры. То с фактами. И не забывайте, что в 1991 году СССР не стало. И тот кто не получил квартиры до распада, вынуждены были как-то выкручиваться. Рассчитывать уже было не на кого. Да, и посмотрите статистику сколько квартир было построено и выдано бесплатно в 60-х, 70-х и 80-х годах. И все встанет на место. А то огромное количество. Это где и сколько?

ganzmavag
19.11.2026 09:00А вы можете назвать город где к 80-му году оставались бараки?
Тут само понятие барак расплывчатое. Если подразумеваем вот такое
Фото
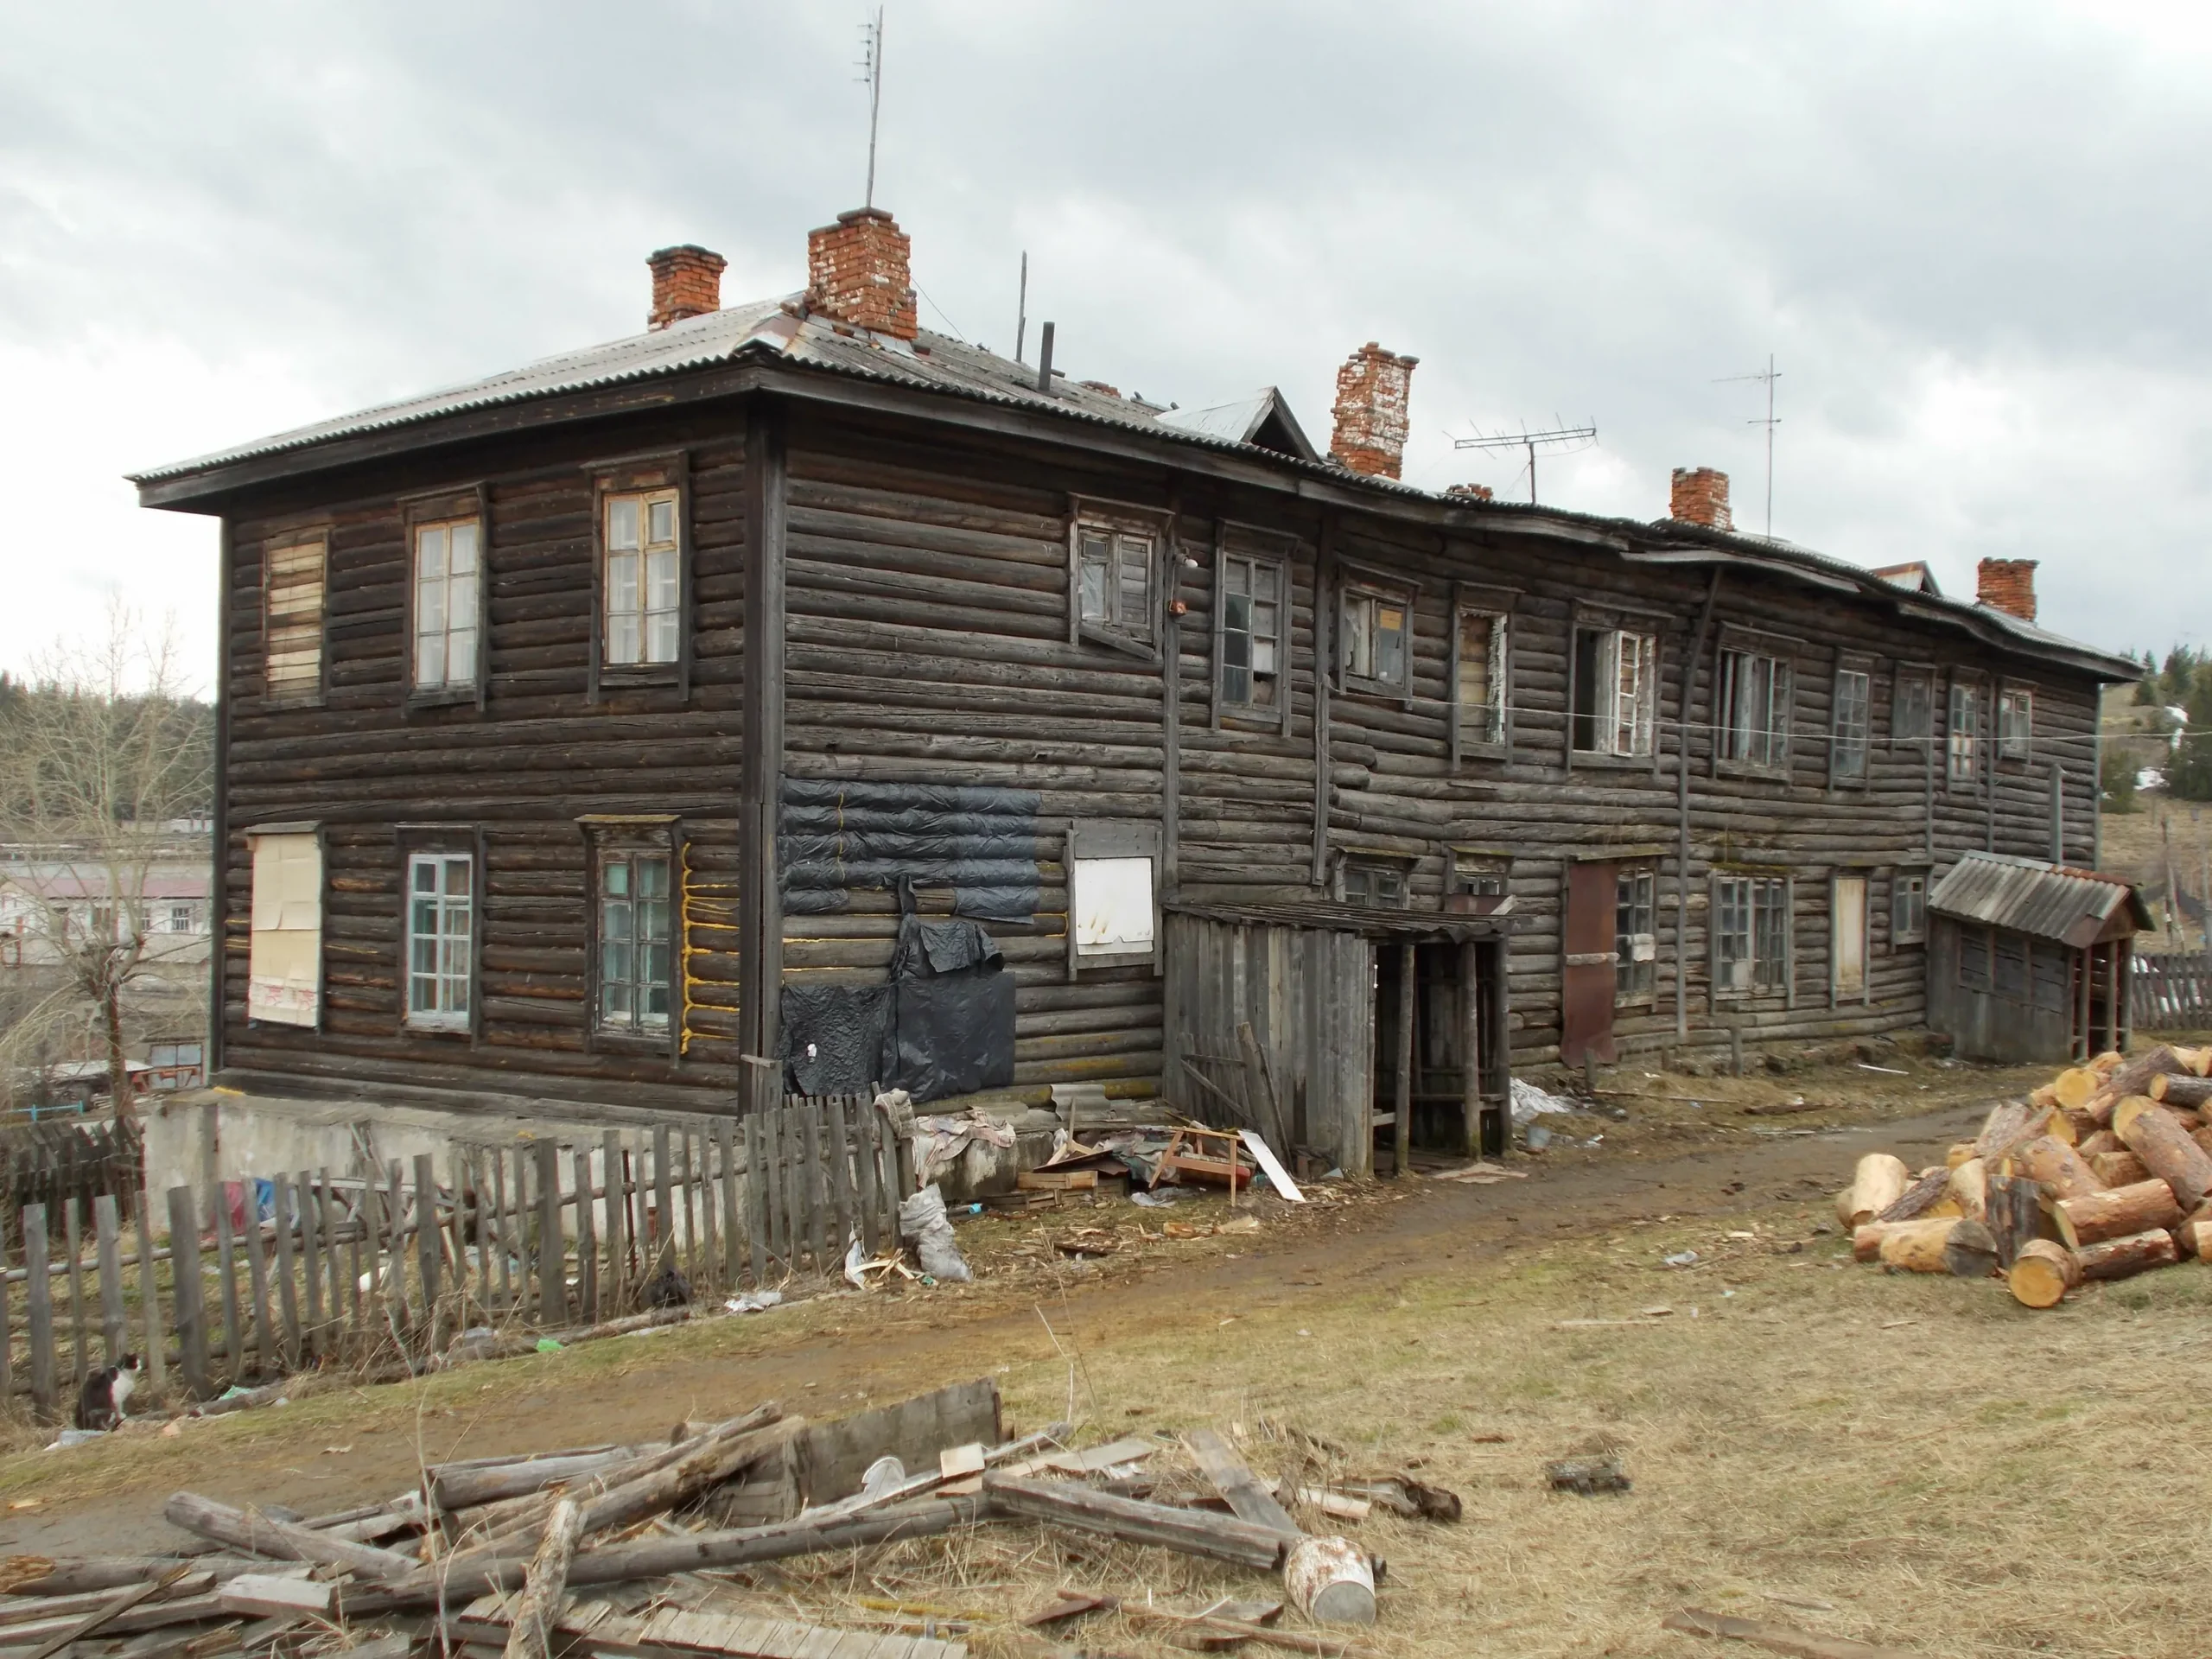
То в Астрахани такие где-то в 2000х стали сносить, в Тульской области в поселке видел их снос во второй половине 2010-х.
А еще я думаю многие знают город, где и в 2026 году есть коммуналки.

dkeiz
19.11.2026 09:00Так тут нет противоречия. Чебоксары строили 100к -> 500к. Выдача жилья - одна из мотиваций для такого переселения. А в той же Москве сама география была мотивацией + образование + статус. Кто то ютился в коммуналках, зато в Мск\Ленинграде, а кто то уезжал в другие города (да хоть в Норильск) и получал жилье. Кого то ещё и по направлению отсылали. Важнее наличие выбора (а то местами он форсированный). Сейчас же из выбора только уехать на дачу/в деревню и там жить. Своими руками за 15млн можно получить намного больше комфорта в ИЖС чем в человейниках.

slog2
19.11.2026 09:00а отец был плотником, который и строил это жильё.
Строителям было сильно проще получить жилье. Даже специально шли работать на стройку ради жилья. А если ты не строитель и не многодетная семья с льготами то 20 лет в очереди на жилье история более типичная чем ваша.
saipr
19.11.2026 09:00А что строители только для себя строили? Дома часто строились для конкретного завода или для учителей и тп.
trinxery
19.11.2026 09:00И всё это было БЕСПЛАТНО
Сразу получить квартиру и пару десятилетий платить ипотеку -- злой капитализм.
Получить квартиру после лет в очереди, и до пенсии эту квартиру отрабатывать -- "БЕСПЛАТНО".

net_racoon
19.11.2026 09:00Тут как бы вы не учитываете такой момент, что в старости жить будет не на что. Поэтому лучше уже начинать копить.


Yukr
19.11.2026 09:00что-то я не нашёл в поиске снесённых новостроек в Москве. Можете уточнить адрес и когда снесли?
ksbes
19.11.2026 09:00Про Москву (внтуримкадье) я слышал только о сносе недостроев. И ещё вроде возле Лосиного острова хотели снести, но я не знаю - расхотели и продолжают хотеть?
А вот в МО и НМ - там сносили довольно много незаконного жилья. Околоэлитного или пятиэтажек на землях формально оформленных как дачи.

ssj100
19.11.2026 09:00много незаконного жилья. Околоэлитного или пятиэтажек на землях формально оформленных как дачи.
Так незаконное и не по нормам опасное - сносить это одно - а вот как здесь в примере - где все ок и просто снести - это другое.
У нас в Кише тоже есть недострои которые 10 лет стояли и потом как цены взлетели в космос их достроили
Yukr
19.11.2026 09:00судя по начальным фразам статьи я понимаю так, что речь идёт о достроенных, законно возведённых многоэтажках.
поэтому вопрос - где и когда? а то, может, с Китаем попутали??

Finam_Broker Автор
19.11.2026 09:00Это был "гротескный" прием. Ни о каком реальном доме речи не идет ;-)
ssj100
19.11.2026 09:00Ну тогда это хреновый прием и обманули читателя выдумали ситуацию и храбро ее решилали ....
в реальной действительности, как здесь уже заметили, это не урожай который со временем портится и квартиры могут пустовать десятилетие
ssj100
19.11.2026 09:00некому покупать. А сотни тысяч ипотечников продолжат платить за квартиры, которых нет.
Так некому покупать или они уже распроданы и платят.
А так есть перекос, что много жилья покупают люди у которых уже есть жилье и не будут там жить или перекупщики, как только убрать их то и цены может придут к реально рыночным.
DMGarikk
19.11.2026 09:00предлагаете ограничить владение недвижимостью у физлиц?
ограничение на продажу физлицу квартиры при уже имеющейся, легко обходится, а введение более серьезных ограничений превратит нашу жизнь в адок
ksbes
19.11.2026 09:00Ну вон - карточки банковские уже ограничивают по 20 на рыло. Запрет на квартиры - да обойти можно, но это потребует усилий и всё равно двумя десятками квартир обзавестись будт проблематично.
Хотя согласен - прямой запрет это слишком. Тут скорее надо разделить владельцев-рантье (и драть с них налоги) в владельцев-жильцов (и давать им льготы, скажем, за детей). Ну и с “заброшкой” что-то делать, как с дачами.
Всё таки обеспеченность жильём в России - это вопрос в том числе и физического выживания.

Sergio111
19.11.2026 09:00Тут скорее надо разделить владельцев-рантье (и драть с них налоги) в
Поздравляю, вы только что придумали как увеличить стоимость аренды для арендатора.
владельцев-жильцов (и давать им льготы, скажем, за детей)
Так была эта льготная ипотека (и вроде как даже еще какая-то есть). Тут итог известен: цены поднялись до предельных, которые может выдержать льготный ипотечник.

An_Tosha
19.11.2026 09:00Какие налоги вы предлагаете с них "драть", кроме тех, что уже имеются?
Какие и за чей счёт вы предлагаете льготы сверх того, что уже есть?
ksbes
19.11.2026 09:00Какие налоги вы предлагаете с них “драть”, кроме тех, что уже имеются?
… и которые 90% не плататся. Ну можно ещё “навесить” дополнительный “безусловный рантье-сбор” типа 200 руб/кв.м. Чтобы было “давление” на пустые квартиры.
какие и за чей счёт вы предлагаете льготы сверх того, что уже есть?
За счёт собранных налогов/сборов.
An_Tosha
19.11.2026 09:00Чтобы применить "безусловный раньте-сбор", нужно доказать, что квартира "простаивает" или сдаётся. А если будет доказано, что она сдаётся, тут с большим удовольствием включится ФНС и возьмёт своё.
"За счёт собранных налогов/сборов" уже есть социальные выплаты. На многодетных и инвалидов, например.
ksbes
19.11.2026 09:00Поздравляю, вы только что придумали как увеличить стоимость аренды для арендатора
Дороже ипотеки - не будет же.
Так была эта льготная ипотека
Речь идёт про что-то типа ЖКХ, а не про ипотеку. Льготы должны быть не только у кредтников но и у тех кто владеет своим жильём. Чтоб поощрять.
Sergio111
19.11.2026 09:00Как в одной голове это укладывается одновременно:"надо поощрять владельцев жилья льготами" и "надо драть налоги с владельцев жилья"?
An_Tosha
19.11.2026 09:00Как и в любой голове сторонника КПРФ. Когда одной рукой держат портрет Сталина, а второй - крестятся.

some_dude
19.11.2026 09:00Жильё это две единые сущности. Ивестиционный актив и жизненно необходимый ресурс в одном субъекте.
Владельцев жилья которые пользуются ими как жизненно необходимым ресурсом, надо поощрять и облегчать им жизнь.
Владельцев жилья которые пользуются им как инвестиционным активом надо давить налогом, потому что их деятельность вредна для общества.
Печальные моменты начинаются когда нужно отделить одно от второго.

toly
19.11.2026 09:00В чем вред для общества от владельца жилья?
some_dude
19.11.2026 09:00В том, что человек, который получил квартиру в 1987м, или купил её в 2013м, получил в свое пользование инвестиционный актив, из которого извлекает прибыль.
В отличии от других активов, жилье защищено и зарегулировано государством до невозможности, так что бизнес рисков он не несёт.
Жилье растет в цене и востребованности не из-за того что его владельцы что-то делают. Оно растет из-за трудов других людей, которые вокруг что-то делают, работают, копошатся, строят новые бизнесы, переезжают. При этом как жизненно необходимый ресурс - потому что в Подмосковье в коробке из-под холодильника долго не проживешь - оно становится недоступным. Семья из двух человек на медианной московской зарплате будет отдавать одну из этих зарплат только хозяеву двушки. Купить эту двушку на две медианные зарплаты она не сможет в принципе, ей просто не дадут такой возможности,
Плюс деньги, которые могли бы идти в инвестиции в полезную часть экономики, закапываются в бетон. Плюс стройка, спрос в которой ходит волнами и поэтому вся отрасль ведёт себя как банда шабашников, а не как индустриальная машина по производству жилья с постоянными бригадами и стабильными процессами. Плюс разгон инфляции за счёт роста стоимости жилья который разгоняет зарплаты.
Плюс разные странные эффекты третьего порядка, когда люди едут на разогнанные зарплаты и разгоняют жильё ещё больше и пустые квартиры которые стоят и ждут своего часа, плюс окончательный развал общества на тех у кого случилась хатка в период первоначального накопления и на тех кто уходит в касту нищих.
Cekory
19.11.2026 09:00В отличии от других активов, жилье защищено и зарегулировано государством до невозможности, так что бизнес рисков он не несёт.
Если все идет, как идет, то скоро все эти инвестиционные квартиры хлынут на рынок. Потому что если их так много, как говорят, то просто нет такого большого спроса на аренду. А квартира - она кушает деньги на коммуналку, даже если в ней никто не живет. А коммуналка сейчас прям совсем немаленькая. И пустая квартира из актива стремительно превращается в дыру в бюджете.
some_dude
19.11.2026 09:00Мне кажется что люди с доходом от 500 000 рублей, которые могут позволить себе инвестиционную квартирку, не обеднеют от десятки на коммуналку. Особенно если считать что хатку под сдачу надо ещё и отделать по цене лет 5-10 той самой коммуналки.

Survei
19.11.2026 09:00аренда и так выжимает все что есть. Если попытаться содрать больше, бедолаги просто вернутся в мухосрански.
DMGarikk
19.11.2026 09:00Ну вон - карточки банковские уже ограничивают по 20 на рыло.
с карточками там суть совсем в другом, во первых это ограничение кредитной нагрузки, а во вторых это снижение количества дропов и мошенников
ksbes
19.11.2026 09:00Да-да. Мы верим … а ещё борьба, с уклонистами от алиментов и налогов, и вообще финансирования чего-то не того
DMGarikk
19.11.2026 09:00а вы считаете какая тут еще причина то? людям гадость сделать чтобы что?
===
есть очевидная причина что последние лет 10 существует целые мошеннические схемы по переводу денег между карточками и оформлением десяток кредиток на бабулек и вообще на всяких алкашей чтобы на них терминировать поток платежей и выводить... там ключевой фактор - чтобы ихх было много и разных чтоббы мониторинг по ним не агрился в банках
Я конечно понимаю что вы сейчас скажете "надо другим способом искать преступников"...но тут уже явно рубанули просто проблему по самому чувствительному фактору - тупо ограничили возможность создавать дропов на конвейере
ну и конечно способ чтобы завести десять кредиток на бабушку и вывести в защищенный счет ФСБ все деньги никуда не делся
Survei
19.11.2026 09:00по сравнению с узаконенным мошенничеством банкостроителей, все эти кредитки - это как семечки.
ssj100
19.11.2026 09:00Но ситуация когда слышишь: у меня 3 квартиры и 2 ипотеки считаю не здоровой.
Или когда ищешь подходящее жилье и пока съездил, посмотрел, сравнил с банком договорился - его купили, а через месяц - полгода то же жилье выставляют порой даже фото те же но на 10-20 тыс дороже.
An_Tosha
19.11.2026 09:00А чего такого нездорового в этом?
Нормальная практика - если есть возможность, то купить квартиру не только себе, но и детям.
У знакомого трое детей.
Он, когда была возможность, соответственно купил три квартиры, при этом сам живёт в доме за городом. Пока они сдаются. Как дети достигнут 18 лет и смогут жить самостоятельно, они уже будут обеспечены своим жильём.
Горизонт планирования узок, неизвестно что будет через 5-10 лет.
Сможет ли он купить три квартиры через 5-7 лет? Не факт.
ssj100
19.11.2026 09:00Тем что это увеличивает цены на ровном мести и раскачивают инфляцию.
но и детям.
Так дайте деньги детям пусть и купят самостоятельно. Если это реальные люди.
DMGarikk
19.11.2026 09:00Так дайте деньги детям пусть и купят самостоятельно.
дайте мне гарантию что когда моему ребенку будет 18 лет у меня будет достаточно денег чтобы я отдал их ребенку на покупку квартиры
я допустим прям сейчас ее могу купить, но совсем не факт что через 18 лет это будет возможно. может я через три года умру или работу потеряю или еще че произойдет (а еще че последнее время очень часто происходит)
ssj100
19.11.2026 09:00может я через три года умру
Так может у вас через 3 года и ребенка не будет, или нафиг ему это нужно.
я допустим прям сейчас ее могу купить, но совсем не факт что через
Так если каждый не будет рвать хоть клок то без проблем сможете купить, а так вырисовывается обычная Трагедия общин
DMGarikk
19.11.2026 09:00Так может у вас через 3 года и ребенка не будет, или нафиг ему это нужно.
нее, это риски совсем разных категорий
вопервых вероятность что ребенку нафиг не надо - маловероятно, через 18 лет он скорее всего учится пойдет в ВУЗ и скорее всего съедет
за три года я могу еще пару детей наплодить
а так вырисовывается обычная Трагедия общин
ну что имеем да.
тут прикол еще в том что вы сами точно также поступите когда припрет лично вас эта ситуация
я вот купил новый автомобиль в 23 году...а теперь понимаю что сейчас я вообще этого не могу сделать и это решение было архиверным
хотите сказать что мне надо сейчас без автомобиля сидеть чтобы 3 года назад ктото другой его купил?
или вот в 21 году я купил дом где сейчас живу...а мог бы еше лет 5 квартиру снимать и сегодня даже с моей зарплатой мне ипотеку бы не дали...т.е. я правильно поступил
хотите сказать что стратегия уменьшения личных рисков плохая потому что общество страдает? вот я привел два своих примера...я бы сейчас был бы и без дома и без машины и жил бы по чужим квартирам
ssj100
19.11.2026 09:00или вот в 21 году я купил дом где сейчас живу...а мог бы еше лет 5 квартиру снимать
конечно правильно и машину купили когда захотели, чтоб на ней ездить а в доме жить...
здесь же проблема что есть люди которые покупают жилье не для того чтоб в нем жить, к примеру в доме где живу который построен уже как 10 лет есть еще 4 квартиры из 36 в которых голые цементные стены. В итоге строительная компания видит что вроде спрос есть (хотя в действительности он не удовлетворяется) и повышает цены и берет больше кредитов чтоб больше строить, но людям нужно ведь где-то жить приходится кредитоваться уже по повышеной цене и часть спроса реально удовлетворяется, а часть опять скупается для перепродажи/ренты, не успев повисеть на рынке, тоесть реальный спрос опять не удовлетворен и далее по кругу.
Конечно кто этим занимается/банки/строительные будут руками и ногами за сохранение такого положения и раскручивания этого маховика

kenomimi
19.11.2026 09:00Не запрещать (ибо найдут как обойти), а за каждый следующий обьект жилой недвижимости сверх трех в этом регионе докидывать +2-3% налога на имущество. Плюс если в жилой площади прописано ноль человек или собственник - юрлицо, считать обьект по дорогой коммерческой ставке, как апартаменты... Чтобы было не выгодно скупать жилье и держать как спекулятивный актив - цену взвинчивают спекулянты по большей части.
An_Tosha
19.11.2026 09:00Да, да. Спекулянты виноваты.
А в росте цен на топливо и его дефиците на АЗС - те, кто покупает бенз в канистры.
В росте цен на гречку - бабульки, закупающие её впрок.
ksbes
19.11.2026 09:00Я так думаю, вы пытаетесь в сарказм. Но на удивление - вы очень точно правы. Без сарказма. Именно так и есть.
Sergio111
19.11.2026 09:00Кто такие эти "спекулянты", что они такое делают? Раскройте тему.
An_Tosha
19.11.2026 09:00У этого слова ещё есть синоним - "торгаши". Тоже из советской риторики.
Когда люди, занимающиеся торговлей и иными коммерческими операциями, считались презренным классом. Это хорошо показано в фильме "Гараж" Рязанова.

unC0Rr
19.11.2026 09:00Это может реально работать только если квартиры бесконечно стоят пустые, бензин никогда не заправляется, а гречка никогда не съедается.

sabaca
19.11.2026 09:00Я знаю квартиру которая стоит пустая (вообще без отделки, даже перегородок нет внутри) с 2009 года. И был свидетелем когда когда крупу и макароны на помойку выкидывали такие вот запасливые бабульки.
kenomimi
19.11.2026 09:00Это может реально работать только если квартиры бесконечно стоят пустые
Они и стоят реально пустые, многие дома выкуплены на этапе котлована, построены, но реально жильцов там в лучшем случае половина - остальное выкуплено и закрыто с ожиданием роста цен (часть сдается, но от этого не сильно лучше).
Именно потому сейчас так боятся снижения цен: сейчас удерживается очень большой обьем этого самого спекулятивного жилья, и при падении рынка на какие-то значимые величины весь этот обьем разом окажется на паникующем вторичном рынке, полностью остановив продажи застройщикам на несколько лет, что для них разорение без вариантов. Вроде в Испании был такой кризис относительно недавно, на многие обьекты, особенно на неликвид, цены упали на порядок-два... У нас неликвида настроили огромное количество.

Kovurr
19.11.2026 09:00Бенз в канистры покупают для генераторов те, у кого нет авто. И таких людей очень много. Как же бесило это "в канистры не наливаем"... При этом барыги дав на лапу на этой же заправке спокойно заливают себе еврокубы. Да и из бака авто они найдут способ слить.


atues
19.11.2026 09:00Застройщики могут работать опираясь исключительно на свои средства? Думаю - нет. Покрывает ли ПВЗ затраты на строительство? Тоже вряд ли. За строительное пятно - плати (да еще и подмазать надо кого следует). За разрешение строительства - плати. И т.д. Следовательно, застройщику прямая дорога в банк, за кредитом. Когда-то эта схема неплохо работала. Но все заканчивается. Покупатели - в ипотеке по самую шею, застройщики в кредитах по самые ноздри. Банки так вообще по самую макушку. Все всё понимают, а что делать? Застройщикам снижать цену? А чем возвращать кредит? Сидят и ждут, может, что-то изменится. Ситуация...
Survei
19.11.2026 09:00Если вы устроитесь строителем на стройку дома, то обнаружите, что 1 квадратный метр вы строите примерно за одну смену. Но если вы придете в свою же контору покупать лично построенную квартиру, вам скажут, что за 1 квадратный метр надо отдать зарплату за несколько месяцев. Сейчас бетон - это средство контроля населения. Если построить график зависимости мотивации к работе от суммы накоплений человека, то окажется, что функция убывающая. И мотивация максимальная, когда у человека совсем 0 на счете. А как повысить мотивацию еще сильнее? - просто навпаривать кредитов, чтобы он бегал как белка в колесе.
ksbes
19.11.2026 09:00На сколько говорит гугл: себестоимость квадратного метра около 100 тыс руб, а продают в среднем 200 -300 тыс. руб. Так что разница не на десятичные порядки.
Вот закредитование - это да. Незакредитованный человек - это убыток современной рыночной экономики. Он ВВП понижает!

shushara4241
19.11.2026 09:00Если вы устроитесь строителем на стройку дома, то обнаружите, что 1 квадратный метр вы строите примерно за одну смену. Но если вы придете в свою же контору покупать лично построенную квартиру, вам скажут, что за 1 квадратный метр надо отдать зарплату за несколько месяцев.
Вы - это кто? Производитель бетона, водитель, крановщик, архитектор, юрист и т.д. - все в одном лице? Переведите в человеко-часы. 1 квадратный метр стоит 1000 человеко-часов, 1 рабочий день ваш на работе - 8
Survei
19.11.2026 09:00А почему тогда новостройки в мелких городах в 10 раз дешевле чем в Москве?
Два человека легко кладут коробку 100 кв.м. за одну смену. А в многоэтажном строительстве технологии еще эффективнее.trinxery
19.11.2026 09:00А почему тогда новостройки в мелких городах в 10 раз дешевле чем в Москве?
Потому что свободной земли в мелких городах в X раз больше, чем в Москве, и за жильё в Москве люди готовы отдать в Y раз больше, чем за такое же внутри жильё в мелких городах.
JBFW
19.11.2026 09:00Вот-вот, кому нужна двушка на окраине Болотинска?
Что там делать? Ладно бы еще айтишнику, но не все же айтишники-удаленщики...


Autochthon
19.11.2026 09:00Просто все заявления от команды эффективных ликвидаторов надо понимать с точностью до наоборот:
импортозамещение - конец отечественной промышленности
льготная ипотека - жилье больше не купишь
поднять рождаемость - сжить коренное население со света.
что получилось то и было настоящей целью

Volozhaninov
19.11.2026 09:00Где кнопка «Похоже на нейрослоп», когда она так нужна?
Cekory
19.11.2026 09:00Мне вот интересно, насколько застройщики реально могут снизить цену у построенного, чтобы не обанкротится, хотя бы в ноль выйти.
И еще момент - иногда при отсутствии спроса выгоднее поднять цену, чтобы те немногие, кто купил по высокой цене, компенсировали убытки от непроданного товара.
Имхо, статья интересная, но без знания кривой спроса от цены и себестоимости для застройщика ничего не говорит о мотивах ценообразования.

hphphp
19.11.2026 09:00"ФАС проверяла застройщиков и сговора не нашла ". Если посмотреть на новости, то депутаты отклонили законопроект, где им запрещено бы было иметь жилье за бугром. А вот приняли бы закон, продали бы всю свою недвижку на лазурном берегу и понаехали бы обратно в Балашиху. Правда не факт, что хватило бы денег... цены то в РФ за квадратный метр покруче многих мировых мегаполисов
Статья какой то нейрослоп - кнопки не хватает.
JBFW
19.11.2026 09:00Про "инвесторов" сказали?
Люди, у которых появилась лишняя копеечка, прекрасно понимают что эта копеечка, десяток миллионов, очень быстро превращается в фантики, ее надо инвестировать.В банки? Послушайте заявления разных лиц и подумайте еще раз.
В обувные коробки? От инфляции не спасет.
В акции на бирже? Вы давно экономикой и политикой не интересовались?Была крипта - и ту зажали. Остается недвижимость, квартирка, ее еще и сдавать можно, пассивный доход.
Но для этого нужно чтобы цена росла. Если цена не будет расти - это не инвестиция, а убыток, лучше в обувную коробку.
А девелоперам надо продавать, цену снижать нельзя - будет потеря богатого покупателя-инвестора сейчас, и получение проблемного ипотечника со сроком на много лет, с вероятностью просрочки.
За льготников хотя бы бюджет приплачивал, а без них только богатые буратины спасут. Но тогда цена должна гарантированно расти, иначе буратина не придёт.Как-то так...
Cekory
19.11.2026 09:00получение проблемного ипотечника со сроком на много лет
Проблемы ипотечника - это проблемы банка и ипотечника. Застройщку вообще никакой разницы. Более того, куча инвесторов брали свои инвестиционные квартиры в ипотеку, пока ставка была еще низкой.
phaggi
Жильё «не дешевеет» в рублях потому, что рубль дешевеет в товарном выражении. На один и тот же рубль производится меньше. Мясо, крупы, масло растительное, рыба - тенденция к снижению производства в тоннах 3-6% в год. Молочка, правда, подросла. Соответственно, на рубль можно купить меньше мяса и крупы, соответственно рубль дешевеет. А квартира в натуральном выражении стареет. И ценность её (в понимании полезности) падает примерно на 2% в год (если ~50 лет срок эксплуатации жилья, с каждым годом всё меньше остается полезности), и цена должна падать, но
ценность рубля падает быстрее.
ksbes
Из статьи:
Вы уверены что дешевеет в товарном выражении? Можете показать в примерах? То что цены не падают - не значит что они не растут.
phaggi
Рубль дешевеет в товарном выражении - это несомненно. Большая часть товаров в магазинах с каждым днем дорожает. Значит, рубль дешевеет. На один и тот же рубль вчера можно было купить больше продуктов, чем сегодня. Если у вас другие наблюдения, любопытно ознакомиться.
ksbes
Речь идёт не о рубле, а о квартирах. Квартира в товарном выражении дешевеет? Если нет, то вы написали что-то не то.
phaggi
Квартира стареет. Как товар, она становится с каждым годом ближе к моменту, когда дом с этой квартирой снесут и стоимость квартиры станет нулевая. Чем ближе снос жилья, тем дешевле квартира.
В аварийном доме, подлежащем сносу, жильё если и имеет товарную, практическую ценность, полезность, то значительно меньше, чем в новостройке (при прочих равных).
DMGarikk
не совсем так, к моменту сноса жилья, квартира будет равна стоимости жилья или его компенсации которое будет предоставлено в замен сносимого минус какието операционные расходы
phaggi
Я имею ввиду полезность квартиры. Компенсации и прочие бумажки - это не совсем то.
Но в любом случае квартира чем ближе к концу своей жизни, тем менее ценна для пользователя.
MEGA_Nexus
Когда квартиру сносят, то взамен неё государство предлагает владельцу старой квартиры другую квартиру в более новом доме, причём примерно равной рыночной стоимости. Иными словами, ни через 50 лет, ни через 100 лет квартира не превращается в 0 рублей. Она превращается в другую квартиру в более новом доме.
Нет. Ценность квартиры всегда остаётся высокой. Некоторые молодые семьи, которые не могут купить самостоятельно жильё, часто покупают убитые квартиры в домах, которые должны быть снесены по плану в ближайшие 10 лет. Делается это с надеждой, что сейчас 10 лет потерпим, зато потом при сносе переедем в нормальное жильё, т.е. государство поменяет убитую квартиру на другую.
phaggi
Вы, конечно, правы. Но есть нюанс.
Описанное вами - не свойство собственно квартиры. Это свойство связанных с ней правовых актов. Эти акты сегодня есть, завтра их не будет, или будут любые другие в любую сторону. А квартира - как была кирпичами, бетоном и стеклом, так и останется.
zartdinov
Ну еще многие новостройки с очень тонкими стенами. Обычно еще в отдаленных районах. Часто переезжал по разным квартирам, с полезностью и ценностью бы не согласился.
ganzmavag
Если бы это было все так просто и не несло подводных камней, эти квартиры бы и не стоили так дешево.
По крайней мере в случаях, которые знакомы мне, это не выглядело как "просто потерпеть и переехать в жилье подороже". И это при куда более благоприятной экономической обстановке в стране. Да, есть и люди, способные заселиться в уже выселенный дом, каким-то образом там прописаться и получить новую квартиру (хотя предыдущим владельцам, которых уже выселили, квартиру тоже дали). Но это частные случаи с большими вопросами к коррупционной составляющей. Для обычного человека квартира в аварийном жилье = куча проблем.
cofein51
Касаемо цен...
Помню лет 15-20 назад, по НТВ программа "к барьеру" и там Жириновский и кто то из застройщиков.
И спросили значит, какая прибыль, или какая наценка (точно не помню, но суть в том что застройщик получает на столько больше денег от реально потрачены).
И застройщик заявил - 1000%... Потом жирика что то там понесло, но я настолько офигел от наценки, что запомнил это навсегда..
Не 100%, не 200%, а 1000!!! То есть в десять раз!
phaggi
Высокие проценты неразрывно связаны с высокими рисками самого разного свойства.